Phương thức thanh toán KC là gì?
Dựa theo các quy định hiện hành về thủ tục hải quan điện tử tại Thông tư 39/2018/TT-BTC, KC là mã ký hiệu viết tắt của từ "Khác" trên tờ khai hải quan. Đây hoàn toàn không phải là một phương thức thanh toán giao dịch qua ngân hàng độc lập hay hình thức tín dụng quốc tế như nhiều người vẫn lầm tưởng.
Thực chất, KC là một mã định danh được cơ quan hải quan thiết lập trên hệ thống phần mềm kê khai (như VNACCS/VCIS hay ECUS). Mã này đóng vai trò như một "phương án dự phòng", chỉ được sử dụng để khai báo khi hình thức thanh toán thực tế của lô hàng xuất nhập khẩu không nằm trong danh mục 15 mã phương thức thanh toán cơ bản đã được hệ thống mặc định sẵn.
Phương thức thanh toán KC là gì?
Khi nào doanh nghiệp bắt buộc dùng mã KC?
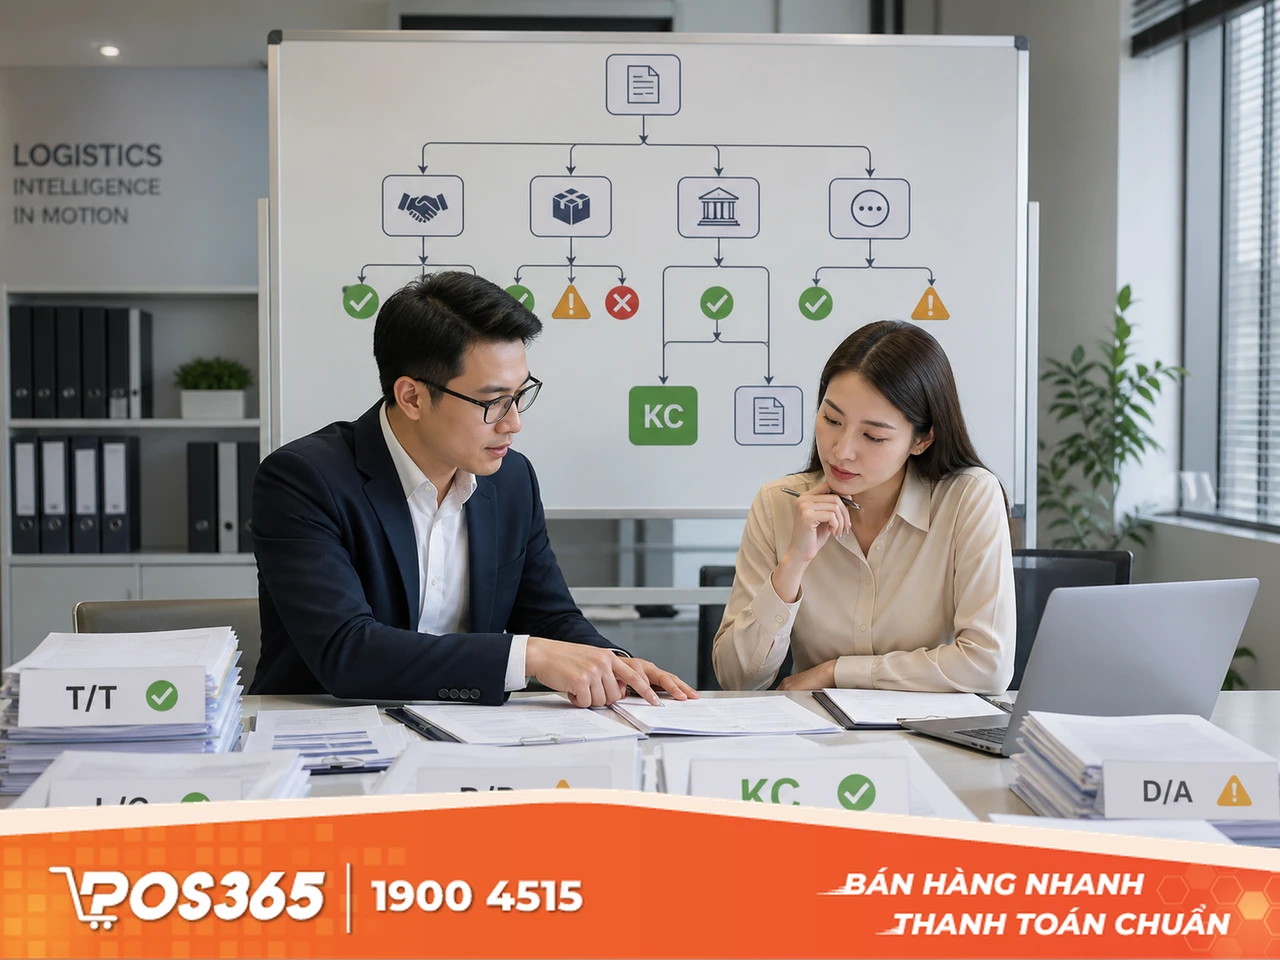
Để tránh việc hồ sơ bị trả về hoặc gặp vướng mắc khi kiểm tra sau thông quan, người làm chứng từ xuất nhập khẩu cần nắm rõ 3 trường hợp thực tế bắt buộc phải chọn mã thanh toán Khác (KC) dưới đây:
Khi thanh toán bằng điện chuyển tiền TT
Phương thức điện chuyển tiền (Telegraphic Transfer - TT) là một giải pháp thanh toán không dùng tiền mặt quốc tế phổ biến nhất hiện nay, nhưng nghịch lý là nó lại không có mã định danh chuẩn trên tờ khai điện tử. Khi doanh nghiệp sử dụng phương thức TT, cần lưu ý thao tác xử lý như sau:
- Lý do chọn mã KC: Hệ thống khai báo hải quan không thiết lập mã riêng cho TT thông thường. Hệ thống chỉ có mã TTR (Chuyển tiền bồi hoàn bằng điện) nhưng mã này lại chỉ dùng riêng cho phương thức tín dụng thư LC. Do đó, mã KC được cơ quan hải quan hướng dẫn sử dụng làm giải pháp thay thế bắt buộc.
- Phạm vi áp dụng: Việc dùng mã KC áp dụng cho mọi biến thể của điện chuyển tiền, bao gồm cả TT trả trước (T/T in advance) và TT trả sau (T/T after shipment).
- Yêu cầu đi kèm: Mặc dù hệ thống hiển thị mã KC, kế toán viên vẫn phải nhập chính xác ký hiệu "TT" vào phần ghi chú hoặc ô chi tiết khai trị giá để cơ quan thuế và hải quan nắm được bản chất dòng tiền.
Khi kết hợp nhiều phương thức thanh toán
Trong các hợp đồng thương mại có giá trị lớn, để giảm thiểu rủi ro, đối tác thường thỏa thuận chia nhỏ đợt thanh toán bằng nhiều hình thức khác nhau cho cùng một lô hàng. Trường hợp thanh toán hỗn hợp này được xử lý theo nguyên tắc sau:
- Giới hạn của hệ thống khai báo: Phần mềm khai báo hải quan hiện hành chỉ cho phép người dùng tick chọn duy nhất một mã tại tiêu chí "Phương thức thanh toán". Bạn không thể chọn 2 hay 3 mã định danh cùng lúc.
- Giải pháp bắt buộc: Doanh nghiệp không được chọn ngẫu nhiên một mã trong số các phương thức đang dùng, mà bắt buộc phải chọn mã KC (Khác) để đại diện cho tính chất thanh toán hỗn hợp của toàn bộ lô hàng.
- Ví dụ thực tế: Khách hàng nhập khẩu lô máy móc, hợp đồng quy định thanh toán trước 30% bằng chuyển khoản TT và 70% còn lại bằng thư tín dụng LC trả ngay. Người khai hải quan sẽ chọn mã KC, sau đó ghi chú rõ nội dung "Thanh toán 30% TT và 70% LC" vào phần giải trình chứng từ.
Khi nào doanh nghiệp bắt buộc dùng mã KC?
Khi sử dụng hình thức ngoài 15 mã chuẩn
Mã KC còn đóng vai trò là "phương án dự phòng" cho bất kỳ giao dịch nào không nằm trong danh mục 15 mã thanh toán quốc tế đã được Bộ Tài chính quy định (như LC, phương thức thanh toán DP, DA, CASH, CANTRU, KHONGTT...). Cụ thể doanh nghiệp sẽ dùng mã KC khi:
- Thanh toán qua cổng trung gian mới: Nhiều phương thức thanh toán điện tử phổ biến xuyên biên giới thế hệ mới (qua các nền tảng công nghệ tài chính, ví điện tử quốc tế) chưa kịp được cơ quan quản lý cập nhật mã định danh hải quan.
- Giao dịch cấn trừ công nợ đặc thù: Các hình thức cấn trừ công nợ đa bên, cấn trừ tay ba phức tạp, hoặc hoán đổi giá trị hàng hóa không thuộc chuẩn thông thường.
- Phương thức thỏa thuận dị biệt: Bất cứ thỏa thuận thanh toán nào được quy định riêng trong hợp đồng thương mại (Commercial Contract) mà không thể khớp với 15 mã mặc định, người khai báo đều tự động quy về mã KC và tiến hành diễn giải chi tiết bằng văn bản đính kèm.
Cách khai báo mã KC trên tờ khai hải quan
Nguyên tắc cốt lõi khi sử dụng mã "Khác" trên hồ sơ điện tử là tính minh bạch. Vì bản thân mã KC không phản ánh được phương thức cụ thể, cơ quan hải quan cần biết chính xác hình thức giao dịch thực tế mà doanh nghiệp đang dùng là gì để kiểm soát dòng tiền ngoại hối và chống gian lận thương mại. Dưới đây là thao tác khai báo chuẩn trên phần mềm:
Khai báo đối với tờ khai nhập khẩu
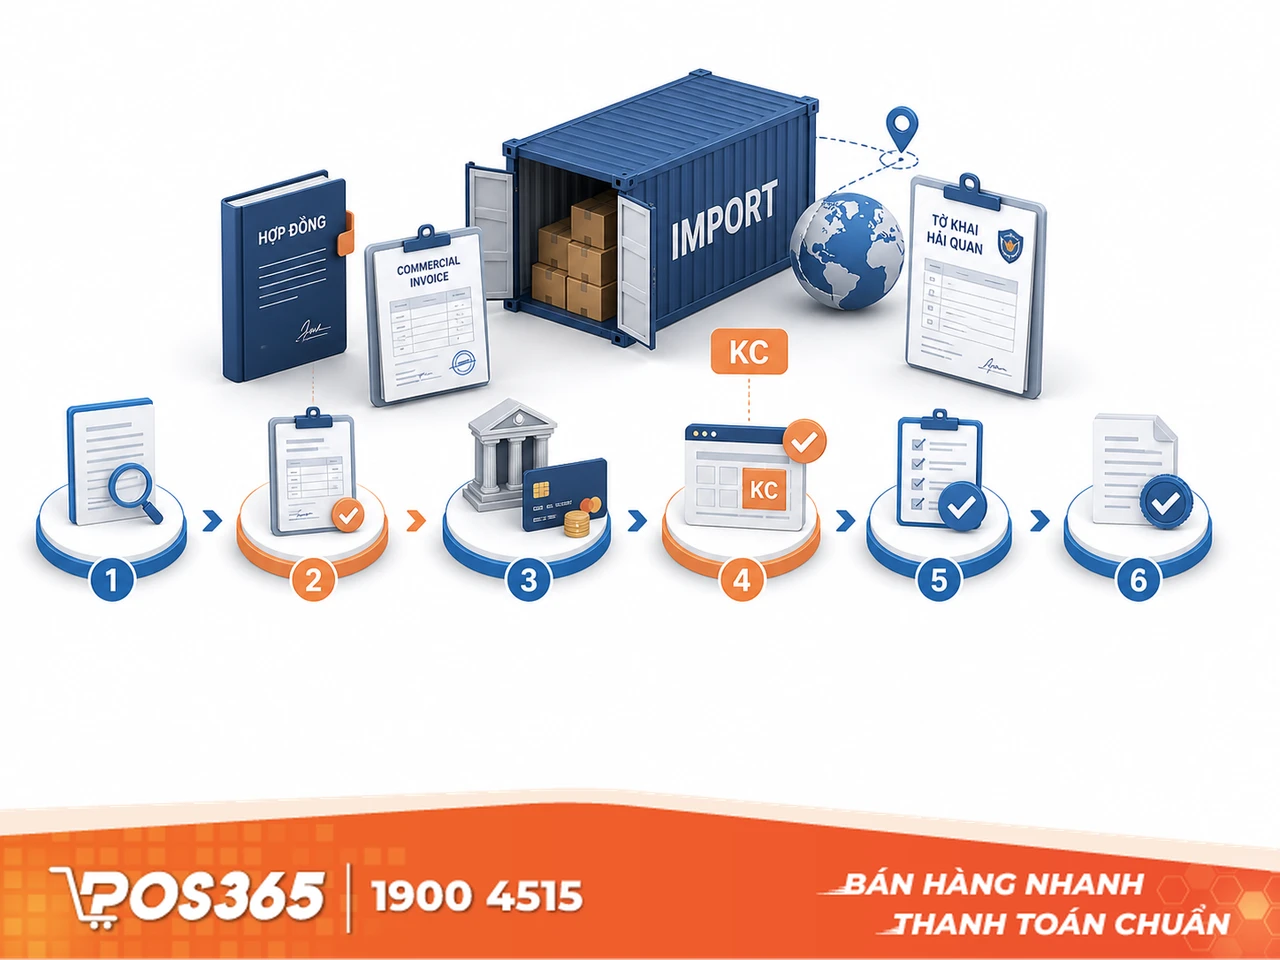
Đối với hàng hóa nhập khẩu, nghiệp vụ thanh toán thường được cơ quan hải quan kiểm soát gắt gao hơn để ngăn chặn tình trạng chuyển tiền bất hợp pháp. Khi khai báo trên phần mềm (như ECUS5/VNACCS), kế toán viên thực hiện theo các nguyên tắc sau:
- Chọn mã thanh toán: Tại giao diện phần mềm khai báo, người dùng di chuột đến tiêu chí "Phương thức thanh toán", mở danh sách thả xuống và click chọn mã định danh "KC".
- Vị trí giải trình bắt buộc: Thao tác chọn mã mới chỉ là điều kiện cần. Điều kiện đủ là ngay sau khi chọn mã KC, bạn phải tìm đến ô có tên là "Chi tiết khai trị giá" trên phần mềm.
- Nội dung ghi chú thực tế: Tại ô "Chi tiết khai trị giá", tiến hành nhập rõ ràng phương thức thanh toán thực tế đã chốt trong hợp đồng (Ví dụ: Ghi chữ "TT", "Thanh toán TT kết hợp LC", hoặc mô tả chi tiết hình thức cấn trừ công nợ đang áp dụng).
- Hậu quả nếu làm thiếu bước: Nếu doanh nghiệp chỉ chọn KC mà bỏ trống ô "Chi tiết khai trị giá", tờ khai sẽ bị đánh giá là thiếu thông tin. Rủi ro cao nhất là luồng tờ khai sẽ bị bẻ sang luồng vàng hoặc đỏ, yêu cầu xuất trình hồ sơ giấy để cán bộ hải quan trực tiếp chất vấn.
Khai báo đối với tờ khai nhập khẩu
Khai báo đối với tờ khai xuất khẩu
Quy trình khai báo mã thanh toán cho tờ khai xuất khẩu có sự khác biệt nhỏ về vị trí ghi chú giải trình so với hàng nhập khẩu. Người làm chứng từ cần ghi nhớ các thao tác như sau:
- Chọn mã thanh toán: Tương tự như quy trình nhập khẩu, tại tiêu chí phương thức thanh toán, bạn vẫn tiến hành chọn mã "KC".
- Vị trí giải trình khác biệt: Điểm khác biệt lớn nhất là phần giải trình phương thức thanh toán thực tế sẽ không được điền vào ô trị giá, mà bắt buộc phải được ghi chú vào ô "Phần ghi chú" trên tờ khai xuất khẩu.
- Tiêu chuẩn của lời ghi chú: Lời văn diễn giải tại "Phần ghi chú" (Ví dụ: "Thanh toán bằng chuyển khoản TT", hoặc "Thanh toán bằng ví điện tử quốc tế") cần được viết ngắn gọn, rõ nghĩa.
- Đảm bảo tính đồng nhất: Nội dung bạn điền tại Phần ghi chú phải trùng khớp 100% so với điều khoản thanh toán được quy định trong Hợp đồng thương mại (Commercial Contract) đính kèm. Sự thống nhất giữa tờ khai và hợp đồng sẽ giúp doanh nghiệp dễ dàng giải trình với cơ quan Thuế khi làm thủ tục hoàn thuế GTGT hàng xuất khẩu về sau.
Khai báo đối với tờ khai xuất khẩu
Các lỗi thường gặp khi điền mã thanh toán Khác
Trong quá trình xử lý hàng ngàn hồ sơ khai báo điện tử mỗi ngày, các đại lý hải quan và cơ quan chức năng ghi nhận rất nhiều lỗi cơ bản từ các doanh nghiệp khi thao tác với mã KC. Dưới đây là hai sai lầm nghiêm trọng nhất cần tránh để đảm bảo tiến độ thông quan hàng hóa không bị gián đoạn:
Bỏ quên ghi chú phương thức thực tế
Đây là lỗi sai sơ đẳng nhưng lại phổ biến và tai hại nhất khiến hồ sơ chứng từ bị ách tắc. Việc người khai báo chỉ chọn mã định danh mà quên mất bước diễn giải sẽ dẫn đến một chuỗi hệ lụy sau:
- Sự chủ quan trong thao tác: Rất nhiều nhân viên chứng từ mới vào nghề chỉ tập trung tick chọn mã KC ở menu thả xuống cho qua bước để hệ thống không báo lỗi ngay lập tức, nhưng lại bỏ quên hoàn toàn khâu nhập văn bản diễn giải ở ô "Chi tiết khai trị giá" hoặc "Phần ghi chú".
- Cơ quan chức năng không thể xác định dòng tiền: Khi tờ khai được truyền lên hệ thống của Tổng cục Hải quan, vì KC chỉ mang ý nghĩa chung chung là "Khác", cơ quan chức năng sẽ không có bất kỳ căn cứ nào để xác định doanh nghiệp đang thanh toán bằng phương thức thực tế nào.
- Bắt buộc hủy và truyền lại tờ khai: Khi phát hiện lỗi thiếu thông tin trọng yếu này, cán bộ tiếp nhận hải quan sẽ từ chối thông quan. Doanh nghiệp sẽ bị yêu cầu làm thủ tục hủy tờ khai cũ đã truyền sai, sau đó bắt buộc phải lên lại tờ khai mới bổ sung đầy đủ thông tin giải trình.
- Phát sinh chi phí logistic: Quá trình xin hủy và truyền lại tờ khai mới tốn rất nhiều thời gian. Sự chậm trễ này không chỉ làm gián đoạn kế hoạch giao nhận, sản xuất của doanh nghiệp mà còn trực tiếp làm phát sinh thêm các khoản chi phí lưu container, lưu bãi (DEM/DET) đắt đỏ tại cảng.
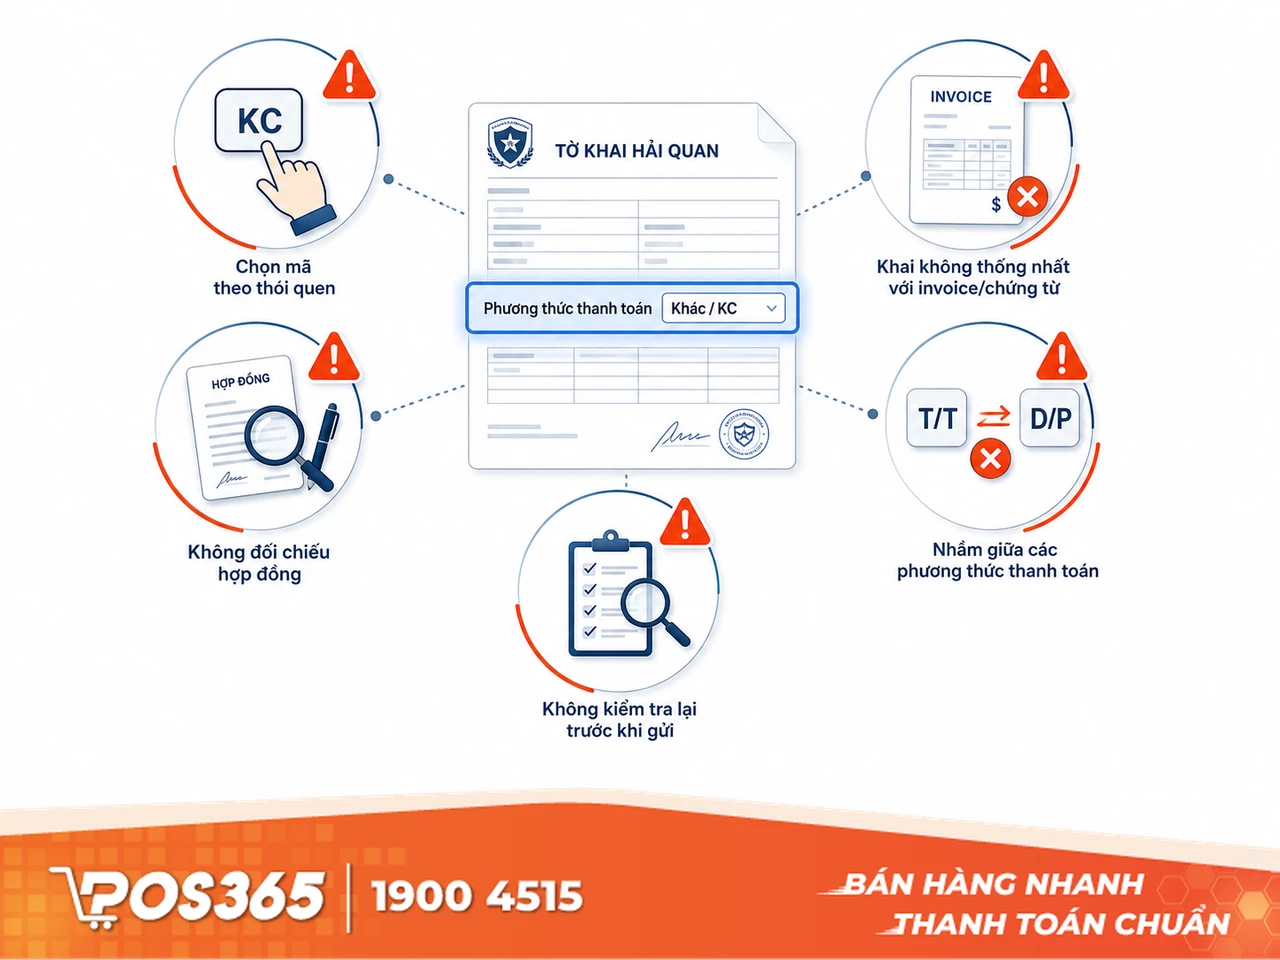
Các lỗi thường gặp khi điền mã thanh toán Khác
Nhầm lẫn giữa mã KC và mã KHONGTT
Một sai lầm rất dễ gặp khác là việc người làm chứng từ đánh đồng mã KC (phương thức thanh toán Khác) với việc lô hàng không phát sinh thanh toán, từ đó dẫn đến việc dùng sai mã định danh làm lệch bản chất nghiệp vụ:
- Bản chất của mã KHONGTT: Mã KHONGTT (Không thanh toán) chỉ được sử dụng nghiêm ngặt trong các trường hợp giao dịch thương mại không phát sinh nghĩa vụ trả tiền thực tế (Ví dụ điển hình: hàng mẫu miễn phí, hàng biếu tặng, hàng gửi đi bảo hành sửa chữa, hoặc hàng đưa vào kho ngoại quan do chính chủ hàng đứng tên).
- Bản chất của mã KC: Khác với KHONGTT, khi dùng mã KC thì giao dịch đó vẫn phát sinh nghĩa vụ thanh toán bình thường giữa bên mua và bên bán, chỉ là phương thức chuyển tiền họ sử dụng không nằm trong danh mục 15 mã chuẩn của hệ thống hải quan.
- Tình huống sai lầm thực tế: Lấy ví dụ, nếu doanh nghiệp đưa hàng từ nước ngoài vào gửi tại kho ngoại quan và người đứng tên trên tờ khai chính là chủ của lô hàng đó, giao dịch này chưa có hoạt động mua bán phát sinh nên phương thức đúng phải là KHONGTT. Nếu kế toán viên áp dụng mã KC, bản chất nghiệp vụ đã bị khai báo sai lệch hoàn toàn.
- Rủi ro pháp lý về thuế: Việc dùng nhầm mã thanh toán có thể khiến hệ thống ghi nhận sai nghĩa vụ tài chính của doanh nghiệp. Hậu quả là doanh nghiệp sẽ gặp rắc rối lớn khi cơ quan Thuế thanh tra và yêu cầu giải trình về các dòng tiền thanh toán khống hoặc đối soát số liệu xuất nhập khẩu định kỳ.
Phương thức thanh toán KC trên tờ khai hải quan chỉ đơn thuần mang ý nghĩa là "Khác". Nó được dùng để thay thế khi giao dịch thực tế không có mã chuẩn tương ứng trên phần mềm. Nguyên tắc bắt buộc khi dùng mã KC là người khai phải ghi chú rõ ràng hình thức thanh toán thực tế đính kèm. Việc khai báo minh bạch, chi tiết ngay từ đầu sẽ giúp doanh nghiệp thông quan nhanh chóng, chuẩn bị hàng hóa trên hệ thống quản lý bán hàng thuận lợi và tránh được các rắc rối pháp lý về chứng từ Thuế.