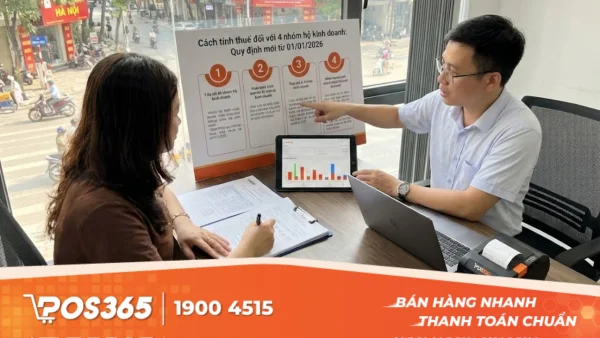
Khung chính sách thuế mới dành cho hộ kinh doanh từ năm 2026
Trước đây, mức thuế hàng tháng hoặc hàng quý của hộ kinh doanh chủ yếu do cơ quan thuế ấn định dựa trên doanh thu ước tính và khảo sát địa bàn. Mô hình cũ bộc lộ nhiều điểm hạn chế như phát sinh tình trạng khoán thiếu hoặc khoán vượt mức thực tế, thiếu tính minh bạch và gây bất bình đẳng giữa những cơ sở kinh doanh có vị trí tương đồng.
Kể từ ngày 01/01/2026, Nhà nước chuyển hẳn sang phương thức quản lý mới dựa trên nguyên tắc tự kê khai, tự nộp và tự chịu trách nhiệm. Những định hướng cải cách trọng tâm bao gồm:
- Bãi bỏ hoàn toàn cơ chế thuế khoán: Hộ kinh doanh không còn nộp một khoản tiền thuế cố định hàng tháng do cán bộ thuế ấn định, mà căn cứ trực tiếp vào kết quả bán hàng hóa và cung cấp dịch vụ thực tế phát sinh trong kỳ.
- Phân nhóm quản lý theo quy mô thực tế: Các hộ kinh doanh quy mô siêu nhỏ, thu nhập thấp được bảo vệ tối đa thông qua các chính sách miễn thuế, giảm thiểu chi phí tuân thủ để tập trung ổn định sinh kế.
- Số hóa quy trình kê khai và quản lý: Dữ liệu doanh thu từng bước được đối chiếu qua dòng tiền không dùng tiền mặt, tài khoản ngân hàng và hóa đơn điện tử nhằm bảo đảm sự công bằng cho toàn bộ nền kinh tế.
Các trường hợp hộ kinh doanh được miễn thuế từ năm 2026
Để tạo điều kiện cho các cá nhân kinh doanh quy mô nhỏ, tạo việc làm và kích thích lưu thông hàng hóa, hệ thống pháp luật thuế năm 2026 quy định rõ các trường hợp được miễn nghĩa vụ tài chính cụ thể dưới đây.
Bãi bỏ hoàn toàn lệ phí môn bài cho toàn bộ hộ kinh doanh
Trước năm 2026, lệ phí môn bài là khoản thu cố định đầu năm mà hầu hết các hộ kinh doanh đang hoạt động đều phải hoàn thành, với mức đóng dao động từ 300.000 đồng đến 1.000.000 đồng mỗi năm tùy theo mức doanh thu (chỉ miễn năm đầu đối với hộ mới thành lập). Căn cứ theo Nghị quyết 198/2025/QH15 của Quốc hội, lệ phí môn bài đối với hộ kinh doanh và cá nhân kinh doanh chính thức bị bãi bỏ hoàn toàn từ ngày 01/01/2026.
Hộ kinh doanh rà soát chi phí và hồ sơ đầu năm
Quy định bãi bỏ lệ phí môn bài mang lại những ý nghĩa thiết thực cho người kinh doanh:
- Phạm vi áp dụng toàn diện: Toàn bộ hộ kinh doanh hiện hữu cũng như các hộ mới thành lập từ năm 2026 đều không phải nộp tiền lệ phí môn bài hàng năm, không phân biệt quy mô doanh thu lớn hay nhỏ.
- Cắt giảm thủ tục hành chính: Bãi bỏ triệt để thủ tục nộp hồ sơ khai lệ phí môn bài vào đầu năm tài chính, giúp chủ hộ tiết kiệm thời gian đi lại và loại bỏ nguy cơ bị phạt chậm nộp tờ khai môn bài.
- Tiết kiệm chi phí cố định: Giảm bớt gánh nặng tài chính từ 300.000 đến 1.000.000 đồng mỗi năm cho hàng triệu cửa hàng tạp hóa, quán ăn nhỏ lẻ và các điểm cung cấp dịch vụ dân sinh trên cả nước.
Miễn thuế giá trị gia tăng và thu nhập cá nhân theo ngưỡng doanh thu
Theo quy định của Luật Thuế Giá trị gia tăng và các văn bản hướng dẫn thi hành, tiêu biểu là Nghị định 141/2026/NĐ-CP, hộ kinh doanh có mức doanh thu hàng năm từ ngưỡng luật định trở xuống thuộc diện không chịu thuế Giá trị gia tăng (GTGT) và không phải nộp thuế Thu nhập cá nhân (TNCN).
Đối chiếu doanh thu của hộ kinh doanh nhỏ
Chính sách miễn thuế doanh thu được áp dụng dựa trên các nguyên tắc cụ thể sau:
- Căn cứ xác định doanh thu: Doanh thu làm căn cứ xác định diện miễn thuế là tổng số tiền bán hàng hóa, tiền gia công, tiền hoa hồng và tiền cung ứng dịch vụ thực tế phát sinh trong năm dương lịch mà không trừ chi phí nhập hàng hay tiền thuê mặt bằng.
- Đối tượng thụ hưởng chủ yếu: Các mô hình kinh doanh quy mô gia đình, sạp chợ dân sinh, quán ăn bình dân có doanh thu tích lũy trong năm không vượt quá ngưỡng quy định sẽ được miễn 100% cả hai sắc thuế GTGT và TNCN. Với những người mới hoàn tất thủ tục mở quán ăn quy mô nhỏ, quy định này giúp giảm bớt gánh nặng tài chính đáng kể trong năm đầu hoạt động.
- Điều kiện duy trì quyền lợi: Cơ sở kinh doanh bắt buộc phải lập sổ sách ghi chép doanh thu thực tế và nộp tờ khai báo cáo định kỳ theo đúng hướng dẫn của cơ quan thuế quản lý trực tiếp.
Miễn lệ phí cấp đổi giấy tờ do sắp xếp bộ máy hành chính
Trong quá trình tinh gọn tổ chức bộ máy và sắp xếp lại các đơn vị hành chính cấp huyện, cấp xã hoặc thay đổi tên đường, phân cấp quản lý địa bàn, nhiều hộ kinh doanh bắt buộc phải thực hiện thủ tục thay đổi thông tin trên Giấy chứng nhận đăng ký hộ kinh doanh.
Cập nhật hồ sơ đăng ký hộ kinh doanh
Pháp luật quy định rõ quyền lợi miễn trừ dành cho người dân trong các trường hợp khách quan này:
- Miễn 100% lệ phí nhà nước: Hộ kinh doanh không phải nộp bất kỳ khoản lệ phí nào khi làm thủ tục cấp đổi Giấy chứng nhận đăng ký hộ kinh doanh do địa phương thực hiện sắp xếp lại địa giới hành chính.
- Không phát sinh chi phí điều chỉnh: Mọi thủ tục cập nhật lại thông tin địa chỉ kinh doanh trên hệ thống dữ liệu quản lý của chính quyền địa phương và cơ quan thuế đều được hỗ trợ hoàn toàn miễn phí.
- Đơn giản hóa quy trình tiếp nhận: Hồ sơ cấp đổi được xử lý nhanh gọn theo cơ chế một cửa liên thông nhằm giúp cơ sở kinh doanh không bị gián đoạn hoạt động buôn bán hàng ngày.
Dưới đây là bảng tổng hợp các trường hợp miễn thuế, phí cho hộ kinh doanh từ năm 2026:
| Khoản thuế hoặc lệ phí | Tình trạng áp dụng từ 2026 | Căn cứ pháp lý | Nghĩa vụ bắt buộc đi kèm |
|---|---|---|---|
| Lệ phí môn bài | Bãi bỏ hoàn toàn (Miễn 100%) | Nghị quyết 198/2025/QH15 của Quốc hội | Không cần nộp hồ sơ khai lệ phí môn bài hàng năm |
| Thuế GTGT và thuế TNCN | Miễn nếu doanh thu năm dưới ngưỡng luật định | Luật Thuế Giá trị gia tăng và Nghị định 141/2026/NĐ-CP | Bắt buộc lập sổ theo dõi doanh thu và nộp tờ khai định kỳ |
| Lệ phí cấp đổi giấy phép kinh doanh | Miễn 100% khi Nhà nước sắp xếp bộ máy, địa giới | Quy định quản lý hành chính về đăng ký hộ kinh doanh | Nộp hồ sơ điều chỉnh thông tin tại cơ quan đăng ký kinh doanh |
Những trường hợp hộ kinh doanh vẫn bắt buộc phải nộp thuế
Việc bãi bỏ thuế khoán và mở rộng diện hỗ trợ cho các cơ sở siêu nhỏ khiến không ít chủ hộ hiểu lầm rằng toàn bộ hộ kinh doanh đều không phải đóng thuế. Trên thực tế, chính sách miễn thuế chỉ áp dụng cho nhóm đối tượng đáp ứng đủ điều kiện theo quy định của pháp luật. Những trường hợp sau đây bắt buộc phải thực hiện nghĩa vụ tài chính đầy đủ:
- Doanh thu lũy kế vượt ngưỡng miễn thuế: Khi tổng doanh thu bán hàng và cung ứng dịch vụ vượt qua mức trần luật định, hộ kinh doanh phải nộp thuế GTGT và thuế TNCN theo tỷ lệ phần trăm tương ứng với từng ngành nghề kinh doanh kể từ kỳ tính thuế phát sinh vượt ngưỡng.
- Kinh doanh mặt hàng chịu thuế gián thu đặc biệt: Những cơ sở buôn bán các sản phẩm thuộc danh mục chịu thuế Tiêu thụ đặc biệt như rượu bia, thuốc lá hoặc thuế Bảo vệ môi trường, thuế Tài nguyên vẫn phải kê khai và nộp riêng các khoản thuế này theo luật định.
- Cơ sở kinh doanh thuộc nhóm kê khai chuyên sâu: Những hộ kinh doanh quy mô lớn có doanh thu vượt xa ngưỡng miễn thuế bắt buộc phải áp dụng chế độ sổ sách kế toán hoàn chỉnh và sử dụng hóa đơn điện tử khởi tạo từ máy tính tiền. Khi mở rộng đến ngưỡng này, việc phân tích nên chọn mô hình hộ kinh doanh hay doanh nghiệp sẽ giúp chủ cơ sở chủ động hơn về bài toán thuế và mở rộng chi nhánh.
Nghĩa vụ cần thực hiện để duy trì quyền miễn thuế từ năm 2026
Điểm mấu chốt mà tất cả các chủ hộ kinh doanh cần đặc biệt lưu ý trong năm 2026 là: được miễn nộp thuế không đồng nghĩa với việc được miễn kê khai. Cơ quan thuế chỉ công nhận trạng thái miễn thuế khi cơ sở kinh doanh thực hiện đầy đủ các bước chứng minh doanh thu thực tế theo đúng trình tự pháp luật.
Lập và lưu trữ sổ theo dõi doanh thu thực tế
Khi thuế khoán không còn tồn tại, cơ sở pháp lý duy nhất để xác định một hộ kinh doanh có thuộc diện nộp thuế hay không chính là số liệu doanh thu thực phát sinh hàng ngày. Do đó, việc lập sổ sách là điều kiện tiên quyết đối với mọi cơ sở kinh doanh:
- Mở sổ theo dõi doanh thu chuẩn quy định: Chủ cơ sở phải lập Sổ theo dõi doanh thu bán hàng hóa, dịch vụ theo Mẫu S1a-HKD ban hành theo chế độ kế toán hộ kinh doanh để ghi chép đầy đủ các khoản tiền thu từ hoạt động bán hàng mỗi ngày.
- Lưu trữ tài liệu và chứng từ thanh toán: Giữ lại các biên lai thu tiền, sao kê giao dịch tài khoản ngân hàng, báo cáo dòng tiền qua mã QR và máy quẹt thẻ POS để đối soát khi cơ quan thuế yêu cầu kiểm tra.
- Bảo vệ quyền lợi trước cơ quan quản lý: Việc lưu trữ chứng từ minh bạch thông qua phần mềm quản lý bán hàng giúp hộ kinh doanh dễ dàng chứng minh số liệu thực tế, tránh nguy cơ bị cơ quan thuế ấn định doanh thu do thiếu căn cứ xác thực.
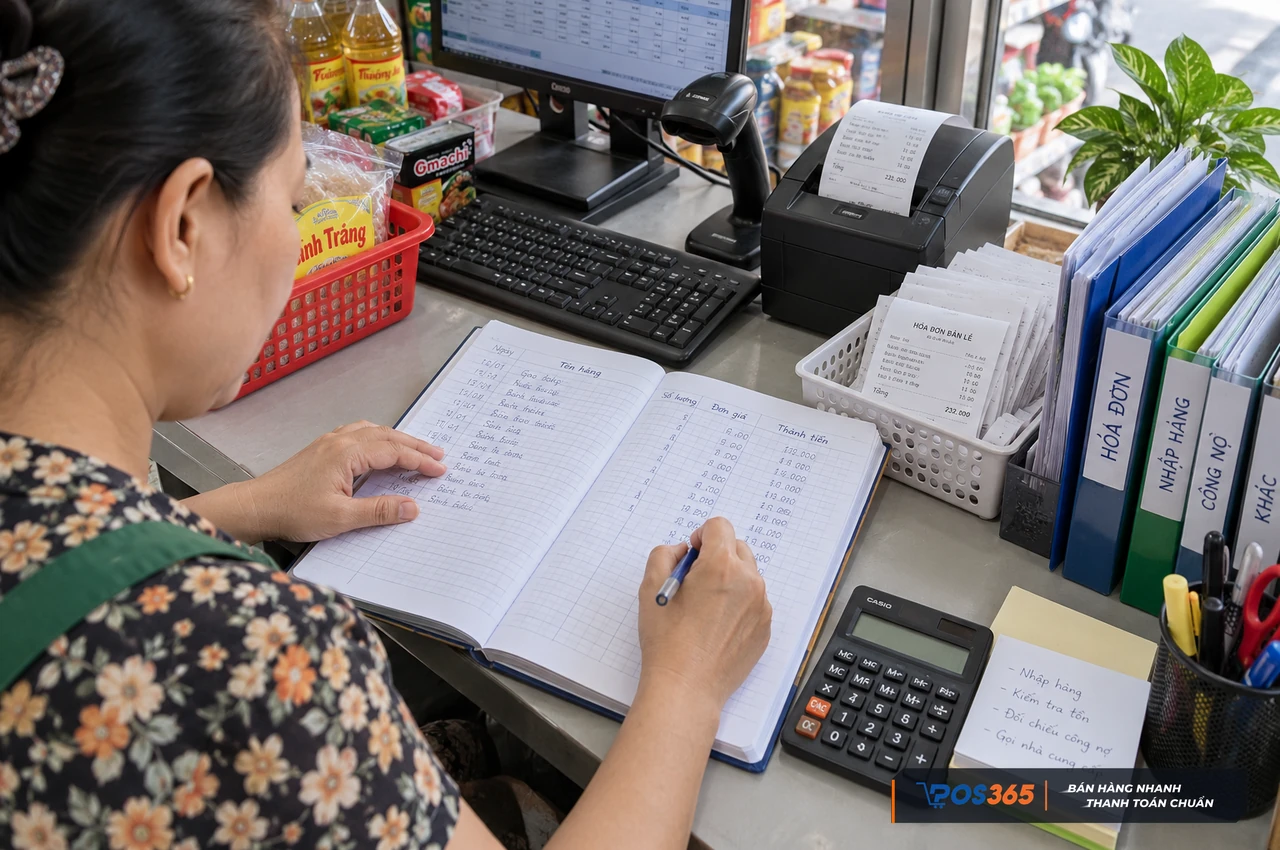
Lập sổ và lưu trữ chứng từ doanh thu hàng ngày
Thực hiện kê khai doanh thu định kỳ đúng thời hạn
Hồ sơ kê khai là căn cứ pháp lý để Nhà nước xác nhận hộ kinh doanh có đủ điều kiện hưởng chính sách miễn thuế hay không:
- Nộp tờ khai thông báo doanh thu định kỳ: Dù mức thu nhập nằm hoàn toàn trong diện được miễn nộp thuế, chủ hộ vẫn phải hoàn thành tờ khai thuế theo mẫu và gửi về cơ quan thuế quản lý trực tiếp theo lịch quy định (thường là 6 tháng một lần hoặc theo thông báo của cơ quan thuế địa phương).
- Xác nhận nghĩa vụ tài chính bằng không: Trên tờ khai, người nộp thuế ghi nhận trung thực doanh thu thực tế phát sinh trong kỳ và xác nhận số thuế phải nộp bằng 0 đồng do thuộc diện chính sách ưu đãi.
- Tránh chế tài xử phạt hành chính: Việc nộp hồ sơ kê khai đúng hạn là điều kiện pháp lý tiên quyết để cơ quan thuế phê duyệt trạng thái miễn thuế, đồng thời giúp cơ sở không bị phạt tiền vì vi phạm thời hạn nộp tờ khai.
Chuẩn bị hồ sơ kê khai doanh thu định kỳ
Các sai lầm khiến hộ kinh doanh bị tước quyền miễn thuế
Trong giai đoạn đầu chuyển đổi từ phương thức khoán sang tự kê khai, nhiều chủ cơ sở kinh doanh dễ mắc phải những sai sót nghiêm trọng do thói quen quản lý thủ công trước đây. Những sai phạm này có thể dẫn đến việc bị truy thu số tiền lớn kèm theo các mức phạt hành chính nặng nề:
- Không nộp tờ khai vì nghĩ doanh thu nhỏ không cần báo cáo: Hành vi không nộp hồ sơ khai thuế đúng hạn vẫn bị xử phạt vi phạm hành chính từ vài triệu đồng đến hàng chục triệu đồng theo Luật Quản lý thuế số 38/2019/QH14 dù thực tế cơ sở không phát sinh số tiền thuế phải nộp.
- Cố tình chia nhỏ cửa hàng để lách ngưỡng doanh thu: Việc nhờ người thân đứng tên mở nhiều địa điểm kinh doanh tại cùng một cơ sở để chia nhỏ dòng tiền sẽ bị phát hiện khi cơ quan thuế đối soát mã số định danh cá nhân và kiểm tra thực địa để gộp doanh thu thực tế.
- Che giấu doanh thu thanh toán không dùng tiền mặt: Mọi dòng tiền chuyển khoản qua tài khoản ngân hàng đều được đối soát dữ liệu với ngành thuế; nếu phát hiện doanh thu thực tế vượt ngưỡng mà không kê khai, cơ sở sẽ bị tước quyền miễn thuế, truy thu toàn bộ tiền thuế thiếu, phạt chậm nộp 0,03% mỗi ngày và xử phạt hành vi trốn thuế theo quy định.
Chính sách bãi bỏ lệ phí môn bài và miễn thuế GTGT, TNCN cho hộ kinh doanh có doanh thu dưới ngưỡng luật định từ ngày 01/01/2026 là chủ trương mang tính hỗ trợ cao của Nhà nước, giúp các cơ sở nhỏ lẻ giảm bớt áp lực tài chính và ổn định hoạt động buôn bán. Tuy nhiên, quyền lợi luôn đi kèm với trách nhiệm tuân thủ. Để được hưởng trọn vẹn chính sách ưu đãi này, các chủ hộ kinh doanh cần chủ động ghi nhận sổ sách doanh thu hàng ngày một cách minh bạch, giữ gìn chứng từ thanh toán và nộp tờ khai báo cáo định kỳ đúng hạn cho cơ quan thuế.