Bản chất và nguyên tắc lập dự phòng giảm giá hàng tồn kho
Khoản dự phòng giảm giá hàng tồn kho giữ vai trò then chốt trong công tác tài chính, giúp số liệu báo cáo phản ánh đúng giá trị tài sản thực tế của doanh nghiệp. Để tránh sai lệch chỉ tiêu giá vốn và lợi nhuận, kế toán cần hiểu rõ bản chất nghiệp vụ cùng các nguyên tắc định giá hiện hành.
Dự phòng giảm giá hàng tồn kho là gì và áp dụng khi nào?
Dự phòng giảm giá hàng tồn kho là khoản chi phí được ước tính trước để đưa vào giá vốn hàng bán trong kỳ. Nghiệp vụ này phát sinh khi giá trị thực tế có thể thu hồi của hàng hóa thấp hơn giá gốc đang ghi nhận trên sổ sách kế toán.
Thời điểm thực hiện trích lập bắt buộc diễn ra vào ngày khóa sổ lập Báo cáo tài chính năm, thường là ngày 31/12 hoặc ngày kết thúc năm tài chính. Việc trích lập kịp thời bảo đảm tuân thủ nguyên tắc thận trọng, không làm tăng khống giá trị tài sản và ngăn ngừa rủi ro phân phối lợi nhuận ảo.
Đánh giá hàng tồn kho chậm luân chuyển cuối năm
Công thức xác định giá trị thuần có thể thực hiện được NRV
Chuẩn mực kế toán Việt Nam số 02 (VAS 02) và Thông tư 48/2019/TT-BTC quy định giá trị thuần có thể thực hiện được (NRV - Net Realizable Value) là thước đo xác định mức độ giảm giá của hàng tồn kho. Kế toán xác định chỉ số này theo công thức dưới đây:
Giá trị thuần có thể thực hiện được (NRV) = Giá bán ước tính của hàng tồn kho - Chi phí ước tính để hoàn thành sản phẩm - Chi phí ước tính cho việc tiêu thụ
Các yếu tố cấu thành trong công thức được xác định dựa trên chứng từ và dữ liệu thực tế tại thời điểm khóa sổ:
- Giá bán ước tính: Mức giá bán dự kiến thu được của hàng hóa trong điều kiện kinh doanh bình thường tại thời điểm cuối năm tài chính. Mức giá này được đối chiếu từ báo giá thị trường, giá niêm yết bán lẻ hoặc các hợp đồng tương tự vừa ký kết.
- Chi phí hoàn thành sản phẩm: Các chi phí nguyên vật liệu và nhân công phát sinh bổ sung để đưa sản phẩm dở dang về trạng thái sẵn sàng xuất bán. Đối với doanh nghiệp thương mại thuần túy mua đi bán lại, khoản chi phí hoàn thành này thường bằng 0.
- Chi phí tiêu thụ ước tính: Toàn bộ khoản tiền phục vụ bán hàng như chi phí bao bì đóng gói, bốc xếp, cước vận chuyển giao hàng và hoa hồng bán hàng. Kế toán cần tính toán sát thực tế để không làm sai lệch giá trị thuần có thể thu hồi.
Thời điểm và nguyên tắc lập dự phòng theo từng mặt hàng
Mức dự phòng giảm giá hàng tồn kho cần trích lập cho từng mặt hàng tại thời điểm lập báo cáo tài chính được tính theo công thức quy chuẩn sau:
Mức dự phòng phải trích lập = Số lượng tồn kho thực tế x (Giá gốc ghi sổ - Giá trị thuần có thể thực hiện được NRV)
Khi tiến hành trích lập dự phòng, kế toán cần tuyệt đối tuân thủ các nguyên tắc kế toán cốt lõi:
- Nguyên tắc trích lập riêng lẻ: Mọi khoản dự phòng phải được tính toán độc lập cho từng mã sản phẩm, vật tư hoặc nhóm hàng hóa có cùng công dụng. Doanh nghiệp tuyệt đối không được lấy số tiền chênh lệch tăng giá của mặt hàng này để bù trừ cho mặt hàng bị giảm giá khác.
- Căn cứ trên số lượng tồn kho thực tế: Số lượng hàng hóa dùng để tính dự phòng phải khớp đúng giữa sổ kế toán và biên bản kiểm kê kho thực tế vào ngày 31/12. Nếu xuất hiện chênh lệch thừa thiếu, kế toán phải tìm nguyên nhân và xử lý dứt điểm trước khi tính mức trích lập.
- Đánh giá biến động giá sau ngày khóa sổ: Trường hợp sau ngày kết thúc năm tài chính phát sinh biến động lớn về giá bán, kế toán cần xem xét sự kiện phát sinh sau ngày khóa sổ để thuyết minh chi tiết trên Báo cáo tài chính. Quy định này giúp người sử dụng thông tin tài chính nắm bắt kịp thời các rủi ro sụt giảm giá trị tài sản trong niên độ mới.
Điều kiện và hồ sơ để chi phí dự phòng được trừ thuế TNDN
Khoản trích lập dự phòng chỉ được tính vào chi phí hợp lý khi doanh nghiệp chuẩn bị đầy đủ căn cứ pháp lý và hồ sơ kiểm tra thuế. Kế toán cần nắm chắc các quy định dưới đây để không bị truy thu thuế thu nhập doanh nghiệp.
4 điều kiện trích lập theo TT 48 và TT 24
Thông tư 48/2019/TT-BTC cùng Thông tư 24/2022/TT-BTC của Bộ Tài chính quy định rõ 4 điều kiện bắt buộc để khoản dự phòng giảm giá hàng tồn kho được chấp nhận là chi phí được trừ khi quyết toán thuế TNDN:
- Quyền sở hữu hợp pháp: Hàng hóa, nguyên vật liệu phải thuộc quyền sở hữu của doanh nghiệp tại thời điểm lập báo cáo tài chính. Doanh nghiệp phải có đầy đủ phiếu nhập kho, hóa đơn mua hàng và bằng chứng hàng đang hiện diện tại kho bãi hoặc đang trên đường vận chuyển.
- Chứng từ chứng minh giá gốc: Doanh nghiệp bắt buộc phải có đầy đủ hóa đơn giá trị gia tăng hợp pháp, hợp đồng kinh tế, tờ khai hải quan nhập khẩu hoặc chứng từ thanh toán ngân hàng. Đây là căn cứ pháp lý chứng minh số tiền mua vào ban đầu được ghi nhận chính xác trên sổ sách.
- Bằng chứng khách quan về sự suy giảm giá trị: Doanh nghiệp phải cung cấp tài liệu khách quan chứng minh giá trị thuần có thể thực hiện được thấp hơn giá gốc ghi sổ. Các tài liệu này bao gồm báo giá của nhà phân phối, hợp đồng bán hàng gần nhất hoặc thông báo giảm giá của đơn vị cung cấp độc lập.
- Chấp hành chế độ hóa đơn chứng từ: Doanh nghiệp phải thực hiện đầy đủ chế độ kế toán theo luật định, không áp dụng phương pháp khoán thuế và lưu trữ hồ sơ chứng từ minh bạch. Cơ quan thuế sẽ loại thẳng tay chi phí dự phòng nếu phát hiện sổ sách theo dõi kho thiếu tính nhất quán.
Trọn bộ hồ sơ chứng từ kế toán cần chuẩn bị khi quyết toán
Khi thanh tra kiểm tra thuế tại trụ sở, đoàn kiểm tra sẽ đối chiếu chi tiết từng chứng từ lập dự phòng. Doanh nghiệp cần đóng tập hồ sơ dự phòng hàng tồn kho cuối năm gồm đầy đủ 5 tài liệu pháp lý sau:
- Biên bản kiểm kê hàng tồn kho cuối năm: Mẫu biên bản kiểm kê hàng tồn kho ghi nhận số lượng tồn thực tế của từng mã hàng tại thời điểm 31/12, có đầy đủ chữ ký của thủ kho, kế toán kho và đại diện ban giám đốc. Biên bản phải nêu rõ tình trạng phẩm chất, lỗi thời kỹ thuật hoặc hạn sử dụng của từng mặt hàng.
- Bảng khảo sát và bằng chứng giá thị trường: Tập hợp các báo giá chính thức từ nhà cung cấp, thông báo giảm giá thị trường hoặc hợp đồng xuất bán thực tế gần nhất của các mặt hàng tương đương. Đây là bằng chứng pháp lý bảo vệ phương pháp xác định giá bán ước tính trước thanh tra thuế.
- Quyết định thành lập Hội đồng thẩm định: Văn bản do Tổng Giám đốc hoặc Giám đốc ký ban hành về việc lập hội đồng nội bộ đánh giá phẩm chất và xác định mức độ giảm giá của hàng tồn kho. Hội đồng bao gồm lãnh đạo doanh nghiệp, trưởng bộ phận kinh doanh, kế toán trưởng và thủ kho.
- Biên bản họp Hội đồng thẩm định giá: Biên bản phê duyệt kết quả khảo sát thị trường, đánh giá mức độ rớt giá của từng mặt hàng và thống nhất số tiền trích lập hoặc hoàn nhập dự phòng. Tài liệu này thể hiện tính minh bạch, khách quan trong toàn bộ quá trình lập dự phòng.
- Bảng tính chi tiết dự phòng giảm giá hàng tồn kho: Bảng tính kê khai chi tiết từng danh mục hàng, đối chiếu số lượng, giá gốc ghi sổ, giá trị thuần có thể thực hiện được, chênh lệch đơn giá và tổng số tiền trích lập vào tài khoản 632. Bảng kê số học này là căn cứ trực tiếp để kế toán lập chứng từ ghi sổ và giải trình số liệu quyết toán thuế.
Chuẩn bị hồ sơ kiểm kê và chứng từ giá hàng
Phân biệt giảm giá hàng tồn kho và xử lý hàng tiêu hủy
Nhiều kế toán thường nhầm lẫn giữa việc trích lập dự phòng giảm giá và thủ tục tiêu hủy hàng hỏng, dẫn đến hạch toán sai tài khoản và mất chi phí thuế hợp lệ:
- Hàng hóa trích lập dự phòng: Là những sản phẩm bị lỗi mốt, chậm luân chuyển hoặc giảm giá theo xu hướng thị trường nhưng vẫn giữ được công năng và bán được để thu hồi một phần vốn. Khoản suy giảm giá trị này được phản ánh qua tài khoản 2294 và ghi nhận vào chi phí giá vốn.
- Hàng hóa tiêu hủy hoàn toàn: Là hàng hóa bị ẩm mốc, hư hỏng hoàn toàn, vỡ vụn hoặc hết hạn sử dụng không còn khả năng tiêu thụ trên thị trường. Doanh nghiệp không được trích lập dự phòng cho số hàng này mà phải thành lập Hội đồng xử lý tiêu hủy, lập biên bản hủy và ghi nhận giá trị tổn thất trực tiếp vào tài khoản 632.
Cách hạch toán tài khoản 2294 theo TT 200 và TT 133
Chế độ kế toán doanh nghiệp theo Thông tư 200/2014/TT-BTC và Thông tư 133/2016/TT-BTC đều áp dụng thống nhất Tài khoản 2294 để phản ánh các nghiệp vụ dự phòng giảm giá hàng tồn kho. Dưới đây là kết cấu tài khoản và các bút toán định khoản chuẩn mực.
Kết cấu và nội dung phản ánh của tài khoản 2294
Tài khoản 2294 là tài khoản điều chỉnh giảm tài sản, nằm trong nhóm tài khoản dự phòng tổn thất tài sản (TK 229). Kết cấu cụ thể của tài khoản này được quy định như sau:
- Bên Nợ: Phản ánh số hoàn nhập dự phòng giảm giá hàng tồn kho khi số phải trích lập kỳ này nhỏ hơn số đã trích lập từ các kỳ trước chưa sử dụng hết. Bên Nợ cũng được dùng để ghi giảm dự phòng khi doanh nghiệp tiến hành bù đắp giá trị hàng hóa bị tổn thất thực tế.
- Bên Có: Phản ánh số dự phòng giảm giá hàng tồn kho được trích lập bổ sung vào chi phí giá vốn hàng bán tại thời điểm lập Báo cáo tài chính năm. Nghiệp vụ này phát sinh khi giá trị thuần có thể thực hiện được của hàng tồn kho tiếp tục sụt giảm so với giá gốc.
- Số dư bên Có: Phản ánh số dự phòng giảm giá hàng tồn kho hiện có tại thời điểm cuối kỳ kế toán. Khi trình bày trên Bảng cân đối kế toán, chỉ tiêu này thuộc phần tài sản ngắn hạn và được ghi bằng số âm trong ngoặc đơn để giảm trừ trực tiếp vào tổng giá trị hàng tồn kho.
| Tiêu chí so sánh | Thông tư 200/2014/TT-BTC | Thông tư 133/2016/TT-BTC |
|---|---|---|
| Tên và mã số tài khoản | Sử dụng Tài khoản 2294 - Dự phòng giảm giá hàng tồn kho (thuộc TK 229). | Sử dụng Tài khoản 2294 - Dự phòng giảm giá hàng tồn kho (thuộc TK 229). |
| Bút toán trích lập bổ sung | Ghi Nợ TK 632 / Có TK 2294 (phần chênh lệch trích lập tăng thêm). | Ghi Nợ TK 632 / Có TK 2294 (phần chênh lệch trích lập tăng thêm). |
| Bút toán hoàn nhập dự phòng | Ghi Nợ TK 2294 / Có TK 632 (phần chênh lệch dự phòng giảm đi). | Ghi Nợ TK 2294 / Có TK 632 (phần chênh lệch dự phòng giảm đi). |
| Trình bày trên Báo cáo tài chính | Trình bày trên Bảng cân đối kế toán (Mã số 149 - Dự phòng giảm giá hàng tồn kho) dạng số âm. | Trình bày trên Báo cáo tình hình tài chính (Mã số 149 - Dự phòng giảm giá hàng tồn kho) dạng số âm. |
| Xử lý cổ phần hóa doanh nghiệp | Có hướng dẫn riêng cho doanh nghiệp nhà nước cổ phần hóa (kết chuyển Nợ TK 2294 / Có TK 411). | Không quy định bút toán kết chuyển vốn nhà nước khi cổ phần hóa vì chỉ áp dụng cho doanh nghiệp vừa và nhỏ. |
Bút toán trích lập lần đầu và trích lập bổ sung vào giá vốn
Tại thời điểm kết thúc niên độ kế toán, sau khi tính toán mức dự phòng cần lập cho từng mặt hàng, kế toán tiến hành so sánh với số dư dự phòng đang có từ kỳ trước chưa sử dụng:
Trường hợp số dự phòng phải lập ở cuối kỳ này lớn hơn số dư dự phòng hiện có trên sổ kế toán, kế toán tiến hành trích lập bổ sung phần chênh lệch thiếu hụt:
- Nợ TK 632 - Giá vốn hàng bán (Số chênh lệch lớn hơn)
- Có TK 2294 - Dự phòng giảm giá hàng tồn kho
Nghiệp vụ trích lập bổ sung này làm tăng trực tiếp chi phí giá vốn trong kỳ, kéo giảm lợi nhuận kế toán trước thuế và phản ánh đúng giá trị thuần có thể thu hồi của tài sản.
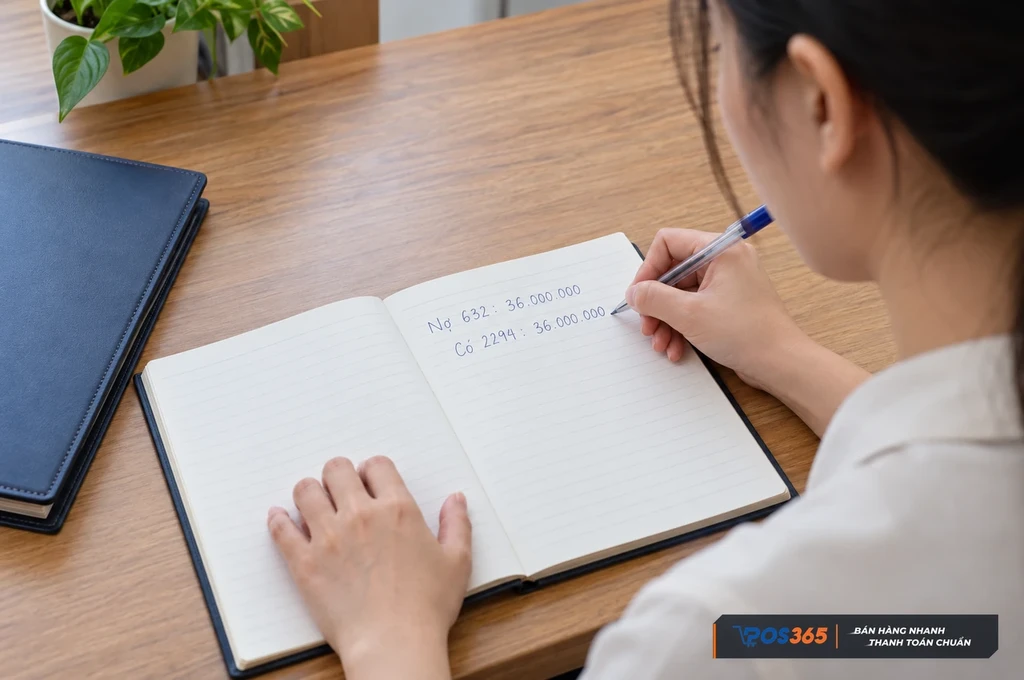
Ghi nhận khoản trích lập dự phòng vào giá vốn
Bút toán hoàn nhập dự phòng khi giá thị trường phục hồi
Nếu sang niên độ tiếp theo, giá thị trường của hàng tồn kho có xu hướng phục hồi hoặc doanh nghiệp đã bán bớt phần hàng đã trích lập dự phòng, mức dự phòng cần duy trì sẽ giảm xuống:
Trường hợp số dự phòng phải lập ở cuối kỳ này nhỏ hơn số dư dự phòng đã trích lập từ kỳ trước chưa sử dụng hết, kế toán thực hiện hoàn nhập số chênh lệch thừa:
- Nợ TK 2294 - Dự phòng giảm giá hàng tồn kho (Số chênh lệch nhỏ hơn)
- Có TK 632 - Giá vốn hàng bán
Bút toán hoàn nhập dự phòng làm giảm giá vốn hàng bán trong kỳ, giúp gia tăng lợi nhuận gộp tương ứng với mức độ hồi phục giá trị của tài sản.
Xử lý kế toán khi xuất bán lô hàng đã trích lập dự phòng
Khi doanh nghiệp thực tế xuất kho bán lô hàng hóa đã được lập dự phòng giảm giá ở kỳ trước, quy trình xử lý kế toán diễn ra theo 2 bước tuần tự:
- Ghi nhận nghiệp vụ bán hàng: Kế toán phản ánh doanh thu bán hàng theo giá bán thực tế (Nợ TK 111, 112, 131 / Có TK 511, Có TK 3331) và ghi nhận giá vốn xuất kho theo giá gốc ban đầu trên sổ kế toán (Nợ TK 632 / Có TK 156).
- Đánh giá lại dự phòng tại thời điểm cuối năm: Kế toán không hoàn nhập dự phòng ngay tại thời điểm xuất bán từng đơn hàng lẻ. Cuối niên độ kế toán tiếp theo, căn cứ vào số lượng hàng tồn thực tế còn lại trong kho, kế toán mới xác định mức dự phòng mới và hoàn nhập số dư thừa của lượng hàng đã bán thông qua bút toán Nợ TK 2294 / Có TK 632.
Ví dụ hạch toán dự phòng giảm giá hàng tồn kho thực tế
Để hiểu rõ mối quan hệ giữa biến động giá thị trường, số dư tài khoản 2294 và bút toán giá vốn, hãy cùng phân tích một trường hợp kinh doanh thực tế. Tình huống dưới đây minh họa chi tiết quy trình tính toán số học và định khoản xuyên suốt 2 năm tài chính liên tiếp.
Tình huống thực tế trích lập dự phòng trong năm tài chính N
Công ty Cổ phần Thương mại Thời trang Minh Anh áp dụng chế độ kế toán theo Thông tư 200/2014/TT-BTC, năm tài chính kết thúc ngày 31/12. Trong năm N, công ty nhập kho một lô áo khoác mùa đông gồm 1.000 chiếc với giá gốc 500.000 đồng/chiếc (tổng trị giá 500.000.000 đồng). Đến ngày 31/12/N, công ty còn tồn kho 300 chiếc áo khoác.
Tại ngày 31/12/N, khảo sát thị trường cho thấy mẫu áo khoác này đang bị lỗi mốt và rớt giá. Giá bán ước tính trên thị trường chỉ còn 400.000 đồng/chiếc, chi phí bán hàng ước tính là 20.000 đồng/chiếc. Trước đó số dư tài khoản 2294 của mã hàng này bằng 0. Kế toán xác định mức trích lập năm N như sau:
- Giá trị thuần có thể thực hiện được (NRV): Mức giá thuần được tính bằng giá bán ước tính trừ chi phí tiêu thụ, tương đương 400.000 đồng - 20.000 đồng = 380.000 đồng/chiếc. Đây là số tiền thực tế tối đa doanh nghiệp có thể thu hồi trên mỗi chiếc áo khoác tại ngày 31/12/N.
- Mức suy giảm giá trị trên mỗi đơn vị: Khoản chênh lệch được tính bằng giá gốc trừ giá trị thuần NRV, tương đương 500.000 đồng - 380.000 đồng = 120.000 đồng/chiếc. Mỗi sản phẩm tồn kho bị mất giá 120.000 đồng so với chi phí mua vào ban đầu.
- Tổng mức dự phòng phải trích lập cuối năm N: Tổng số tiền dự phòng được tính bằng 300 chiếc tồn kho nhân với 120.000 đồng/chiếc, bằng 36.000.000 đồng. Do số dư đầu kỳ bằng 0 nên doanh nghiệp cần trích lập toàn bộ 36.000.000 đồng vào chi phí giá vốn trong năm.
Tại ngày 31/12/N, kế toán định khoản bút toán trích lập dự phòng lần đầu vào giá vốn:
- Nợ TK 632: 36.000.000 đồng
- Có TK 2294: 36.000.000 đồng
Rà soát lô áo khoác tồn kho cuối năm
Diễn biến hoàn nhập và trích lập bổ sung trong năm N+1
Bước sang năm N+1, công ty đẩy mạnh bán hàng và xuất bán được 100 chiếc áo khoác với giá bán thực tế 420.000 đồng/chiếc. Đến ngày 31/12/N+1, số lượng hàng tồn kho còn lại là 200 chiếc. Thị trường ấm lên vào đợt rét muộn, giá bán ước tính của sản phẩm tăng nhẹ lên 450.000 đồng/chiếc, chi phí tiêu thụ ước tính giảm còn 10.000 đồng/chiếc.
Tại thời điểm khóa sổ ngày 31/12/N+1, kế toán tính toán lại mức dự phòng cần duy trì cho 200 chiếc tồn kho:
- Giá trị thuần có thể thực hiện được (NRV năm N+1): Mức giá thuần mới được tính bằng 450.000 đồng - 10.000 đồng = 440.000 đồng/chiếc. Nhờ nhu cầu thị trường ấm lên, giá trị thu hồi ước tính của mỗi sản phẩm đã tăng thêm 60.000 đồng so với năm trước.
- Mức suy giảm giá trị năm N+1: Chênh lệch giảm giá trên mỗi sản phẩm rút ngắn xuống còn 500.000 đồng - 440.000 đồng = 60.000 đồng/chiếc. Mức độ tổn thất tiềm tàng của lô hàng đã giảm đi một nửa so với niên độ trước.
- Số dự phòng cần duy trì cuối năm N+1: Mức dự phòng cần có trên sổ sách được tính bằng 200 chiếc tồn kho nhân 60.000 đồng/chiếc, bằng 12.000.000 đồng. Đây là số dư bên Có tài khoản 2294 cần được thể hiện trên Báo cáo tài chính kết thúc ngày 31/12/N+1.
- Số chênh lệch hoàn nhập: Số dư TK 2294 đang có từ năm trước là 36.000.000 đồng, lớn hơn số cần duy trì 12.000.000 đồng. Kế toán tiến hành hoàn nhập số chênh lệch thừa 24.000.000 đồng để ghi giảm trực tiếp giá vốn hàng bán trong năm.
Tại ngày 31/12/N+1, kế toán định khoản bút toán hoàn nhập dự phòng ghi giảm giá vốn:
- Nợ TK 2294: 24.000.000 đồng
- Có TK 632: 24.000.000 đồng
Bảng tổng hợp số liệu tài khoản 2294 qua 2 năm liên tiếp
Dưới đây là bảng tổng hợp chi tiết toàn bộ chu kỳ trích lập và hoàn nhập dự phòng giảm giá hàng tồn kho của lô hàng qua 2 năm tài chính, giúp kế toán hình dung trọn vẹn số dư luân chuyển của tài khoản 2294:
| Năm tài chính | Số lượng tồn kho (chiếc) | Giá gốc ghi sổ (VNĐ/chiếc) | Giá trị thuần NRV (VNĐ/chiếc) | Mức trích lập / Hoàn nhập (VNĐ) | Số dư cuối kỳ TK 2294 (VNĐ) |
|---|---|---|---|---|---|
| Năm N | 300 | 500.000 | 380.000 | Trích lập: 36.000.000 (Nợ 632 / Có 2294) | 36.000.000 (Có) |
| Năm N+1 | 200 | 500.000 | 440.000 | Hoàn nhập: 24.000.000 (Nợ 2294 / Có 632) | 12.000.000 (Có) |
Bảng tổng hợp trên chỉ ra rằng số dư cuối kỳ trên tài khoản 2294 luôn phản ánh chính xác khoản tổn thất tiềm tàng của số hàng hóa thực tế đang nằm trong kho. Việc trích lập và hoàn nhập đúng kỳ giúp lợi nhuận kinh doanh không bị bóp méo qua từng năm.
Kiểm soát tồn kho và cảnh báo suy giảm giá trị với POS365
Quản trị kho thủ công bằng sổ sách hoặc bảng tính Excel rời rạc là nguyên nhân chính khiến doanh nghiệp bị động khi tính toán dự phòng cuối năm. Ứng dụng công nghệ quản lý hàng tồn kho hiện đại giúp chủ động kiểm soát vòng quay hàng hóa và bảo vệ nguồn vốn lưu động.
Theo dõi hạn sử dụng và báo cáo hàng tồn luân chuyển chậm
Hệ thống quản lý kho chuyên sâu của phần mềm quản lý bán hàng POS365 hỗ trợ doanh nghiệp giải quyết triệt để nỗi lo đọng vốn và hàng cận hạn nhờ các tính năng thực chiến:
- Báo cáo tuổi hàng tồn kho: Hệ thống tự động phân loại chi tiết các mã hàng theo số ngày lưu kho như dưới 30 ngày, 60 ngày hoặc trên 90 ngày. Dữ liệu này giúp người quản lý lập tức nhận diện mặt hàng bán chậm để kịp thời tung chương trình giảm giá kích cầu trước khi sản phẩm rớt giá sâu.
- Cảnh báo cận hạn sử dụng tự động: Phần mềm tự động gửi thông báo nhắc nhở khi sản phẩm tiến gần đến mốc hạn sử dụng đã thiết lập. Tính năng này giúp chủ cửa hàng xử lý xuất bán ưu tiên, loại bỏ hoàn toàn rủi ro hàng bị hỏng mất phẩm chất buộc phải tiêu hủy.
- Kiểm kê kho tức thời bằng mã vạch: Nhân viên kho sử dụng máy quét hoặc điện thoại thông minh để quét mã vạch kiểm kê định kỳ nhanh chóng. Mọi chênh lệch giữa số lượng thực tế và dữ liệu phần mềm được phát hiện tức thời, hỗ trợ kế toán xuất biên bản kiểm kê chuẩn phục vụ thanh tra thuế.
Theo dõi dữ liệu hàng tồn kho bằng POS365
Tối ưu chi phí quản lý kho và gói giải pháp thuế số 0 đồng
Nhằm đồng hành cùng các cửa hàng bán lẻ và doanh nghiệp tháo gỡ áp lực chi phí, POS365 triển khai chương trình ưu đãi thiết thực:
🎁 GÓI CÔNG NGHỆ QUẢN TRỊ KHO & BỘ GIẢI PHÁP THUẾ SỐ 0 ĐỒNG
1. Miễn phí phần mềm POS365 đến hết ngày 31/12/2028
Hỗ trợ đầy đủ tính năng kiểm soát tồn kho, cảnh báo tuổi hàng và doanh thu từ xa khi kết nối thanh toán VNPAY-QR, đặc biệt mọi đơn hàng dưới 200.000 đồng đều không mất phí vận hành.
2. Trọn bộ công cụ Thuế số 0 ĐỒNG hợp chuẩn cơ quan thuế
Cung cấp phần mềm xuất hóa đơn điện tử khởi tạo từ máy tính tiền theo đúng quy định, tích hợp chữ ký số và hỗ trợ kết nối dữ liệu kê khai thuế tự động, chuẩn hóa dữ liệu tài chính.
Mọi thắc mắc kỹ thuật và chính sách ưu đãi xin vui lòng liên hệ hotline 1900 4515 để được hỗ trợ chuyên sâu.
Câu hỏi thường gặp về hạch toán dự phòng hàng tồn kho
Dưới đây là phần giải đáp cụ thể những thắc mắc nghiệp vụ phổ biến nhất của kế toán và người quản lý kho khi làm việc với cơ quan thuế. Các câu trả lời giúp bạn nắm vững cơ sở pháp lý và tự tin bảo vệ số liệu chi phí.
Trích lập dự phòng hàng tồn kho có được tính vào chi phí hợp lý?
Khoản trích lập dự phòng giảm giá hàng tồn kho được tính toàn bộ vào chi phí được trừ khi xác định thuế TNDN nếu đáp ứng đủ điều kiện theo Thông tư 48/2019/TT-BTC. Doanh nghiệp bắt buộc phải có đầy đủ hóa đơn chứng từ gốc hợp lệ, biên bản kiểm kê và bằng chứng khách quan về sự sụt giảm của giá thị trường tại ngày 31/12.
Doanh nghiệp có được bù trừ giữa mặt hàng tăng và giảm giá không?
Doanh nghiệp tuyệt đối không được phép bù trừ giữa mặt hàng bị giảm giá với mặt hàng tăng giá khi xác định mức trích lập dự phòng. Điều 4 Thông tư 48/2019/TT-BTC quy định dự phòng phải được tính toán riêng biệt cho từng mặt hàng cụ thể nhằm phản ánh đúng thực trạng tổn thất của từng loại tài sản.
Hộ kinh doanh cá thể có phải trích lập dự phòng hàng tồn kho?
Quy định trích lập dự phòng giảm giá hàng tồn kho qua tài khoản 2294 chỉ áp dụng đối với các doanh nghiệp thành lập theo Luật Doanh nghiệp thực hiện chế độ kế toán theo Thông tư 200/2014/TT-BTC hoặc Thông tư 133/2016/TT-BTC. Hộ kinh doanh cá thể nộp thuế theo phương pháp khoán hoặc kê khai không bắt buộc phải lập dự phòng tài khoản này nhưng cần theo dõi chặt chẽ tồn kho để kiểm soát dòng vốn.
Nắm vững kỹ thuật trích lập dự phòng giảm giá hàng tồn kho giúp doanh nghiệp tối ưu chi phí thuế hợp pháp và minh bạch hóa báo cáo tài chính cuối năm. Việc chủ động theo dõi tuổi kho và ứng dụng công cụ quản lý bán hàng hiện đại sẽ giúp kiểm soát chặt chẽ giá vốn, ngăn ngừa tối đa nguy cơ đọng vốn và hàng rớt giá.