Khái quát về thanh toán quốc tế trong hoạt động kinh doanh
Thanh toán quốc tế là quá trình thực hiện các nghĩa vụ chi trả tiền tệ và chuyển giao tài sản tài chính giữa các chủ thể ở các quốc gia khác nhau, phát sinh chủ yếu từ quan hệ mua bán hàng hóa, cung ứng dịch vụ hoặc đầu tư xuyên biên giới.
Tại Việt Nam, cơ sở pháp lý cao nhất điều chỉnh hoạt động này được quy định cụ thể tại Pháp lệnh Ngoại hối số 28/2005/PL-UBTVQH11 và Pháp lệnh sửa đổi số 06/2013/UBTVQH13. Theo đó, mọi hoạt động thanh toán và chuyển tiền xuyên biên giới giữa người cư trú và người phi cư trú bắt buộc phải thực hiện thông qua các tổ chức tín dụng, chi nhánh ngân hàng nước ngoài được phép hoạt động ngoại hối tại Việt Nam.
Để đánh giá và lựa chọn một phương thức thanh toán phù hợp, doanh nghiệp cần cân nhắc ba yếu tố cốt lõi sau:
- Thời gian luân chuyển dòng tiền: Tốc độ giải phóng hàng hóa và thời điểm dòng tiền thực tế chảy về tài khoản của bên xuất khẩu.
- Chi phí tài chính và phí ngân hàng: Tổng các khoản phí mở, tu chỉnh, kiểm tra chứng từ, phí giao dịch điện tín qua mạng viễn thông quốc tế.
- Mức độ tín nhiệm và vị thế đàm phán: Lịch sử hợp tác, sự am hiểu luật pháp của đối tác cũng như mức độ phụ thuộc cung - cầu giữa hai bên trên thị trường.
Top 5 phương thức thanh toán quốc tế phổ biến trong B2B
Trong thương mại B2B quy mô lớn, tính an toàn của chứng từ và sự can thiệp của hệ thống ngân hàng đóng vai trò trụ cột nhằm hạn chế rủi ro cho cả bên mua lẫn bên bán.
Letter of Credit (L/C)
Letter of Credit (thư tín dụng) là sự thỏa thuận mà trong đó ngân hàng phát hành (Issuing Bank), theo yêu cầu của người mua (Applicant), cam kết bằng văn bản sẽ trả một số tiền nhất định cho người bán (Beneficiary) khi người bán xuất trình được bộ chứng từ hoàn toàn phù hợp với các điều kiện và điều khoản quy định trong L/C. Đây được xem là phương thức thanh toán an toàn bậc nhất trong thương mại quốc tế, đặc biệt là khi hai bên mới hợp tác lần đầu hoặc hợp đồng có giá trị kinh tế lớn.
Kiểm tra bộ chứng từ thanh toán thư tín dụng
Các loại hình Letter of Credit phổ biến được áp dụng rộng rãi bao gồm:
- Irrevocable L/C (Thư tín dụng không thể hủy ngang): Đây là loại hình tiêu chuẩn quốc tế phổ biến nhất hiện nay. Ngân hàng phát hành không được quyền tự ý sửa đổi hoặc hủy bỏ cam kết thanh toán nếu không có sự đồng thuận bằng văn bản của tất cả các bên liên quan.
- Confirmed L/C (Thư tín dụng có xác nhận): Được một ngân hàng thứ ba có uy tín quốc tế cam kết bảo lãnh thanh toán cùng với ngân hàng phát hành, giúp loại trừ triệt để rủi ro thanh khoản hoặc rủi ro bất ổn chính trị tại quốc gia của bên mua.
- Transferable L/C (Thư tín dụng chuyển nhượng): Cho phép người thụ hưởng ban đầu chuyển nhượng một phần hoặc toàn bộ quyền nhận tiền cho bên thứ ba, rất phù hợp cho các doanh nghiệp thương mại trung gian (trader hoặc broker).
Dù có độ an toàn rất cao, rủi ro lớn nhất của phương thức này nằm ở nguyên tắc độc lập của L/C: ngân hàng chỉ làm việc trên bề mặt chứng từ chứ không kiểm tra hàng hóa thực tế. Chỉ cần xuất hiện lỗi chính tả, sai lệch ngày giao hàng hoặc sai khác nhỏ giữa hóa đơn thương mại và vận đơn đường biển (lỗi bất đồng chứng từ - discrepancy), ngân hàng hoàn toàn có quyền từ chối thanh toán.
Telegraphic Transfer (T/T)
Telegraphic Transfer (chuyển tiền bằng điện) là phương thức thanh toán đơn giản và có tốc độ xử lý nhanh nhất hiện nay. Người mua trực tiếp lập lệnh chuyển tiền tại ngân hàng của mình, yêu cầu ngân hàng trích tài khoản để chuyển thẳng số tiền thỏa thuận qua hệ thống mạng viễn thông tài chính quốc tế (SWIFT) sang tài khoản của người bán.
Thực hiện chuyển tiền quốc tế qua ngân hàng
Tùy theo sự thỏa thuận về thời điểm thanh toán trong hợp đồng thương mại, Telegraphic Transfer được chia thành ba hình thức cơ bản:
- Advance Payment (T/T trả trước): Người mua chuyển 100% tiền hàng trước khi người bán tiến hành sản xuất hoặc bốc hàng lên tàu. Hình thức này triệt tiêu rủi ro cho người bán nhưng đẩy toàn bộ rủi ro về phía người mua (nguy cơ nhà cung cấp giao hàng chậm, hàng không đúng chất lượng hoặc mất cọc).
- T/T at sight (T/T trả ngay): Người mua chuyển tiền ngay khi nhận được thông báo hàng đã giao lên tàu kèm bản sao (copy) của bộ chứng từ vận tải.
- Deferred Payment (T/T trả sau): Người bán giao hàng và chuyển toàn bộ chứng từ gốc cho người mua thông quan, sau đó người mua mới thanh toán sau một thời hạn cố định (thường là 30, 60 hoặc 90 ngày). Người bán chịu rủi ro bị chiếm dụng vốn hoặc đối tác mất khả năng thanh toán.
Ưu điểm nổi bật của Telegraphic Transfer là thủ tục giấy tờ gọn nhẹ, chi phí dịch vụ ngân hàng thấp và thời gian nhận tiền nhanh chóng (thường từ 1 đến 3 ngày làm việc). Trong thực tế quản lý dòng tiền xuất nhập khẩu, doanh nghiệp cũng cần hiểu rõ nghiệp vụ để phân biệt phương thức thanh toán TTR và TT, nhằm áp dụng đúng hình thức điện chuyển tiền có kèm theo điều kiện hoàn trả hoặc bù trừ công nợ.
Collection of Payment (D/P và D/A)
Collection of Payment (nhờ thu chứng từ) là quy trình mà người bán sau khi hoàn thành nghĩa vụ giao hàng sẽ lập bộ chứng từ hàng hóa kèm theo hối phiếu đòi tiền, sau đó ủy thác cho ngân hàng của mình gửi sang ngân hàng của người mua để yêu cầu người mua trả tiền hoặc chấp nhận trả tiền.
Bàn giao chứng từ nhờ thu qua ngân hàng
Dựa trên điều kiện trao chứng từ, phương thức nhờ thu được phân tách thành hai nhánh nghiệp vụ riêng biệt:
- Documents against Payment (D/P): Ngân hàng thu hộ chỉ trao bộ chứng từ gốc (để nhận hàng) cho người mua khi người mua đã thanh toán toàn bộ giá trị lô hàng. Mức độ an toàn của D/P tương đối cao đối với người bán.
- Documents against Acceptance (D/A): Người mua chỉ cần ký chấp nhận thanh toán lên hối phiếu kỳ hạn là ngân hàng sẽ trao ngay bộ chứng từ để họ đi nhận hàng. Sau đó, người mua có quyền bán hàng lấy tiền trước và trả nợ cho người bán khi hối phiếu đáo hạn.
Điểm hạn chế cốt lõi của Collection of Payment là các ngân hàng tham gia chỉ đóng vai trò trung gian chuyển giao chứng từ và thu hộ tiền, hoàn toàn không có nghĩa vụ bảo lãnh hay chịu trách nhiệm trả nợ thay cho bên mua. Do đó, người xuất khẩu khi lựa chọn phương thức thanh toán D/P hoặc D/A cần dự phòng phương án xử lý chi phí lưu kho bãi hoặc tìm kiếm khách hàng thay thế tại cảng đến nếu người mua đổi ý, từ chối nhận hàng khi giá cả thị trường sụt giảm.
Open Account (O/A)
Open Account (ghi sổ) là phương thức mà bên bán mở một tài khoản sổ sách theo dõi để ghi nợ số tiền hàng hóa đã cung cấp cho bên mua. Sau khi giao hàng và gửi thẳng toàn bộ chứng từ gốc cho người mua nhận hàng, bên bán định kỳ yêu cầu bên mua thanh toán bằng điện chuyển tiền theo từng đợt thỏa thuận (hàng tháng hoặc hàng quý).
Quy trình vận hành của Open Account sở hữu những đặc điểm sau:
- Không có bất kỳ sự tham gia kiểm soát hay ràng buộc chứng từ nào từ phía hệ thống ngân hàng, giúp tiết kiệm tối đa thời gian và chi phí xử lý giấy tờ.
- Tạo ưu thế cạnh tranh vượt trội cho bên bán trong khâu chốt hợp đồng, bởi người mua được nhận hàng kiểm tra trước mà chưa cần thanh toán ngay.
- Rủi ro tài chính tập trung 100% vào bên bán nếu đối tác cố tình chậm trễ thanh toán, phát sinh tranh chấp thương mại hoặc phá sản.
Vì rủi ro quá lớn, phương thức Open Account chỉ nên được áp dụng trong các mối quan hệ giao dịch mang tính chiến lược lâu năm, giao dịch nội bộ giữa công ty mẹ và công ty con, hoặc khi doanh nghiệp xuất khẩu đã ký kết hợp đồng mua bảo hiểm tín dụng thương mại từ các tổ chức bảo hiểm uy tín.
Cash Against Documents (CAD)
Cash Against Documents (CAD) là hình thức thanh toán mà người mua yêu cầu ngân hàng mở một tài khoản tín thác (Trust Account) để thanh toán cho người bán. Khi người bán giao hàng và xuất trình bộ chứng từ đúng theo các điều kiện đã thỏa thuận trong bản ghi nhớ CAD, ngân hàng sẽ tự động trích tiền từ tài khoản tín thác để chuyển cho người bán.
Những ưu điểm nổi bật của phương thức CAD trong thực tế:
- Đảm bảo người bán chắc chắn nhận được tiền nếu hoàn thành đầy đủ nghĩa vụ giao hàng và xuất trình chứng từ hợp lệ, vì người mua đã ký quỹ tiền vào ngân hàng từ trước.
- Quy trình thủ tục đơn giản và linh hoạt hơn nhiều so với thủ tục mở và kiểm tra của phương thức thanh toán L/C từ ngân hàng.
- Được sử dụng phổ biến đối với các hợp đồng xuất khẩu mặt hàng nông sản, lâm sản, khoáng sản có tính chất luân chuyển nhanh và đòi hỏi giải phóng dòng tiền gấp.
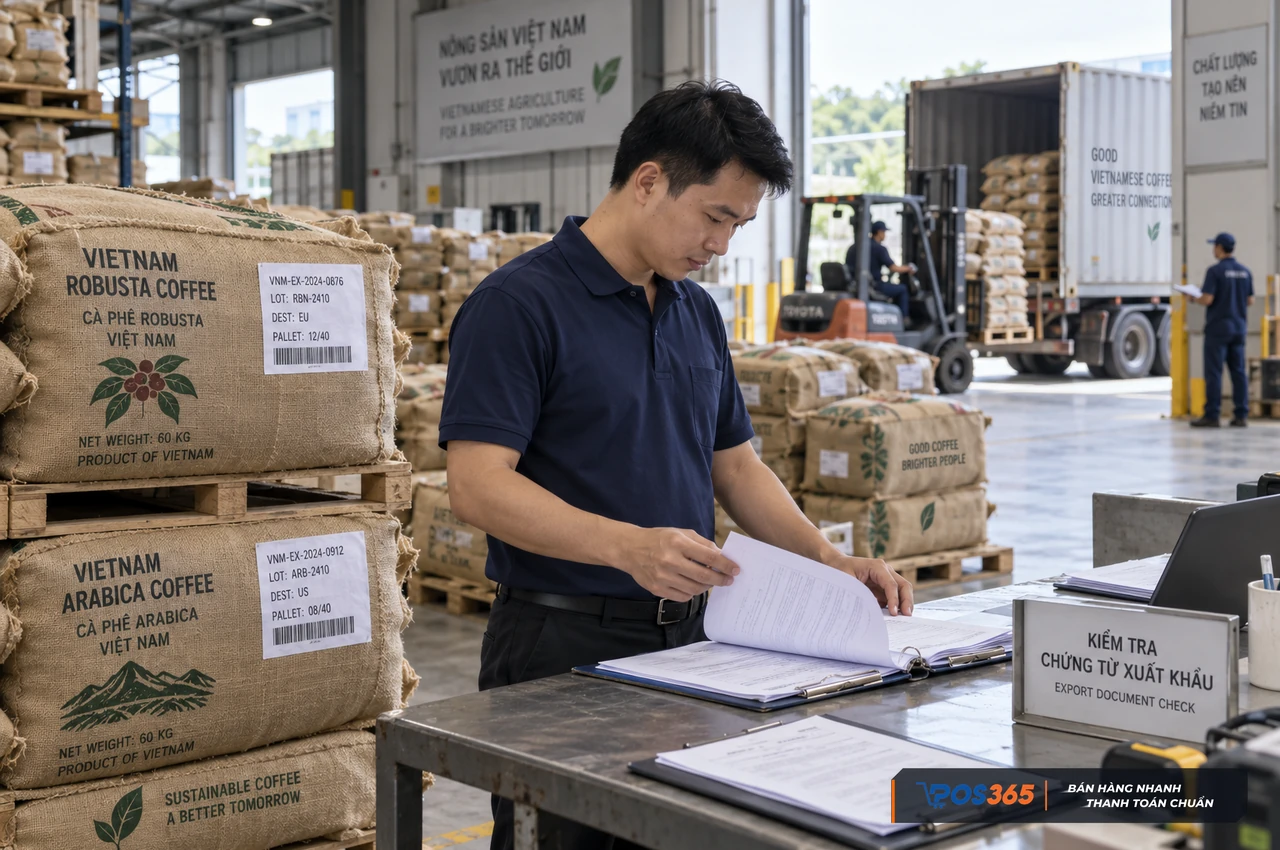
Chuẩn bị chứng từ cho lô hàng nông sản xuất khẩu
Các phương thức thanh toán quốc tế trong bán lẻ và thương mại điện tử 2026
Song song với ngoại thương B2B truyền thống, xu hướng xuất khẩu trực tuyến qua các sàn thương mại điện tử quốc tế (Cross-border E-commerce) và hoạt động bán lẻ cho du khách nước ngoài tại điểm bán năm 2026 đang bùng nổ mạnh mẽ, thúc đẩy sự phổ biến của các phương thức thanh toán điện tử tức thời.
International Credit / Debit Card (Visa, Mastercard, JCB, Amex)
Thẻ thanh toán quốc tế (Credit Card và Debit Card) là công cụ phổ biến nhất đối với khách du lịch và người tiêu dùng mua sắm trực tuyến xuyên biên giới. Người mua có thể thanh toán trực tiếp qua quầy thu ngân (sử dụng phần mềm như POS365) tại điểm bán hoặc điền thông tin thẻ trên các cổng thanh toán website.
- Trải nghiệm liền mạch: Cho phép thanh toán không tiếp xúc (Contactless) hoặc xác thực sinh trắc học qua ví thông minh trên điện thoại chỉ trong vài giây.
- Biểu phí giao dịch: Doanh nghiệp tiếp nhận thanh toán thẻ quốc tế thường phải chịu mức phí giao dịch (MDR) dao động từ 2.0% đến 3.5% trên mỗi hóa đơn, cộng với phí chuyển đổi ngoại tệ của tổ chức phát hành thẻ.
- Yêu cầu bảo mật: Các đơn vị chấp nhận thanh toán cần tuân thủ nghiêm ngặt tiêu chuẩn bảo mật dữ liệu thẻ thanh toán (PCI-DSS) để phòng tránh lộ lọt dữ liệu khách hàng.
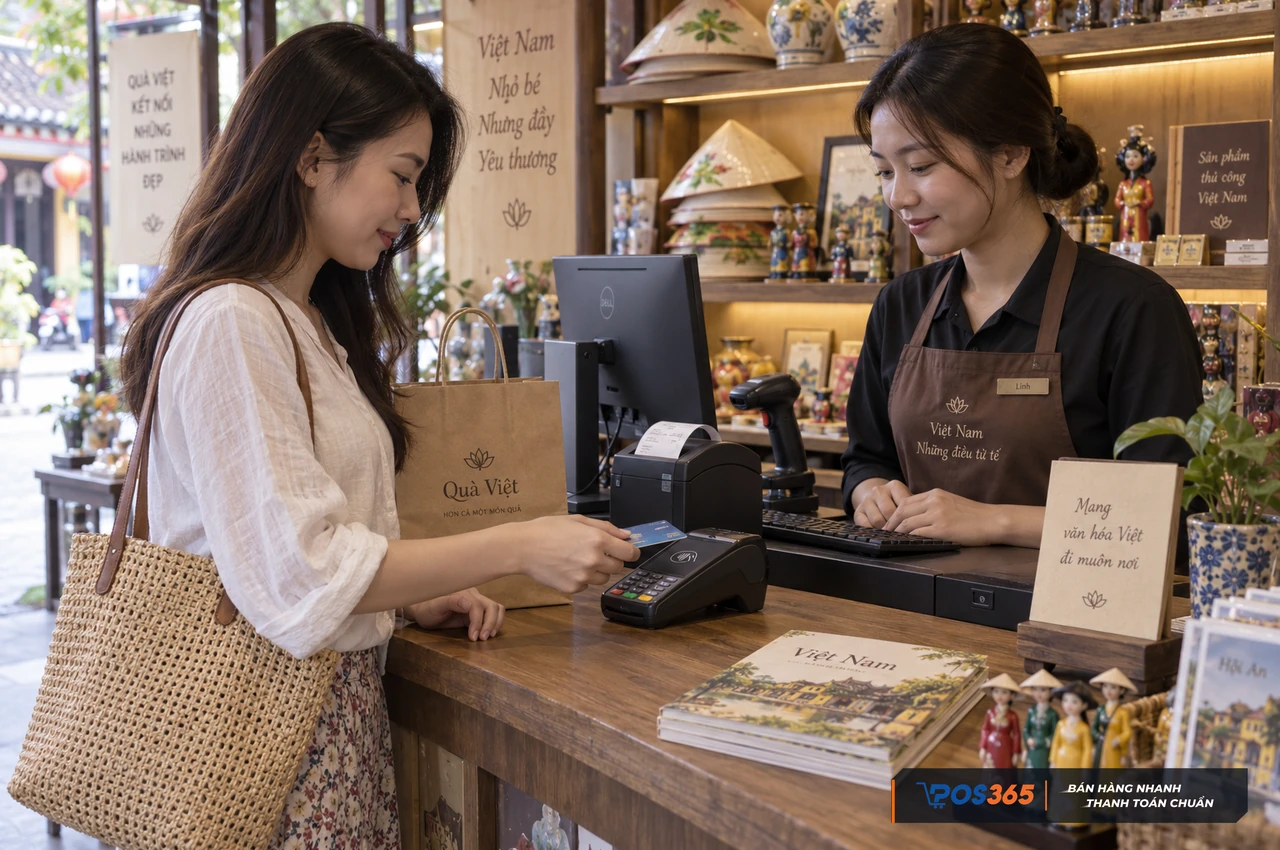
Thanh toán thẻ quốc tế tại quầy bán lẻ
Payment Gateway & E-Wallet (PayPal, Stripe, Payoneer)
Các hạ tầng trung gian thanh toán uy tín toàn cầu như PayPal, Stripe hay Payoneer đóng vai trò cầu nối xử lý các khoản thanh toán đơn lẻ từ hàng triệu người tiêu dùng trên khắp thế giới về một tài khoản duy nhất của doanh nghiệp.
- Khả năng tích hợp mạnh mẽ: Dễ dàng kết nối với các nền tảng bán lẻ trực tuyến, hỗ trợ tự động quy đổi hàng chục loại tiền tệ khác nhau.
- Rủi ro khiếu nại hoàn tiền (Chargeback): Người mua quốc tế có thể gửi yêu cầu đòi tiền từ ngân hàng phát hành thẻ nếu cho rằng sản phẩm không đúng cam kết, khiến tài khoản của người bán có nguy cơ bị giữ tiền hoặc phạt phí xử lý tranh chấp.
- Chính sách kiểm duyệt tài khoản: Các nền tảng thanh toán này kiểm soát rất gắt gao nguồn gốc dòng tiền, tài khoản của nhà bán hàng có thể bị đóng băng tạm thời nếu phát sinh khối lượng giao dịch tăng đột biến.
Cross-border QR Payment
Bước sang năm 2026, các thỏa thuận liên kết thanh toán bán lẻ song phương bằng mã QR giữa Ngân hàng Nhà nước Việt Nam và ngân hàng trung ương các nước trong khu vực Đông Nam Á (như Thái Lan, Campuchia, Lào) đã đi vào giai đoạn vận hành đồng bộ và sâu rộng.
- Thanh toán trực tiếp bằng đồng bản tệ: Khách du lịch quốc tế chỉ cần sử dụng ứng dụng ngân hàng di động của quốc gia họ để quét mã QR chuẩn quốc gia tại Việt Nam. Số tiền sẽ được trừ trực tiếp bằng ngoại tệ của người mua và quy đổi thẳng sang Việt Nam Đồng (VNĐ) vào tài khoản của người bán theo tỷ giá liên ngân hàng thời gian thực.
- Tiết kiệm chi phí: Giảm thiểu tối đa các chi phí trung gian so với phí thanh toán qua mạng lưới thẻ tín dụng quốc tế truyền thống.
- An toàn và minh bạch: Không yêu cầu người mua phải mang nhiều tiền mặt hoặc nhập thông tin thẻ nhạy cảm, loại trừ hoàn toàn rủi ro bị sao chép dữ liệu thẻ tại điểm bán.
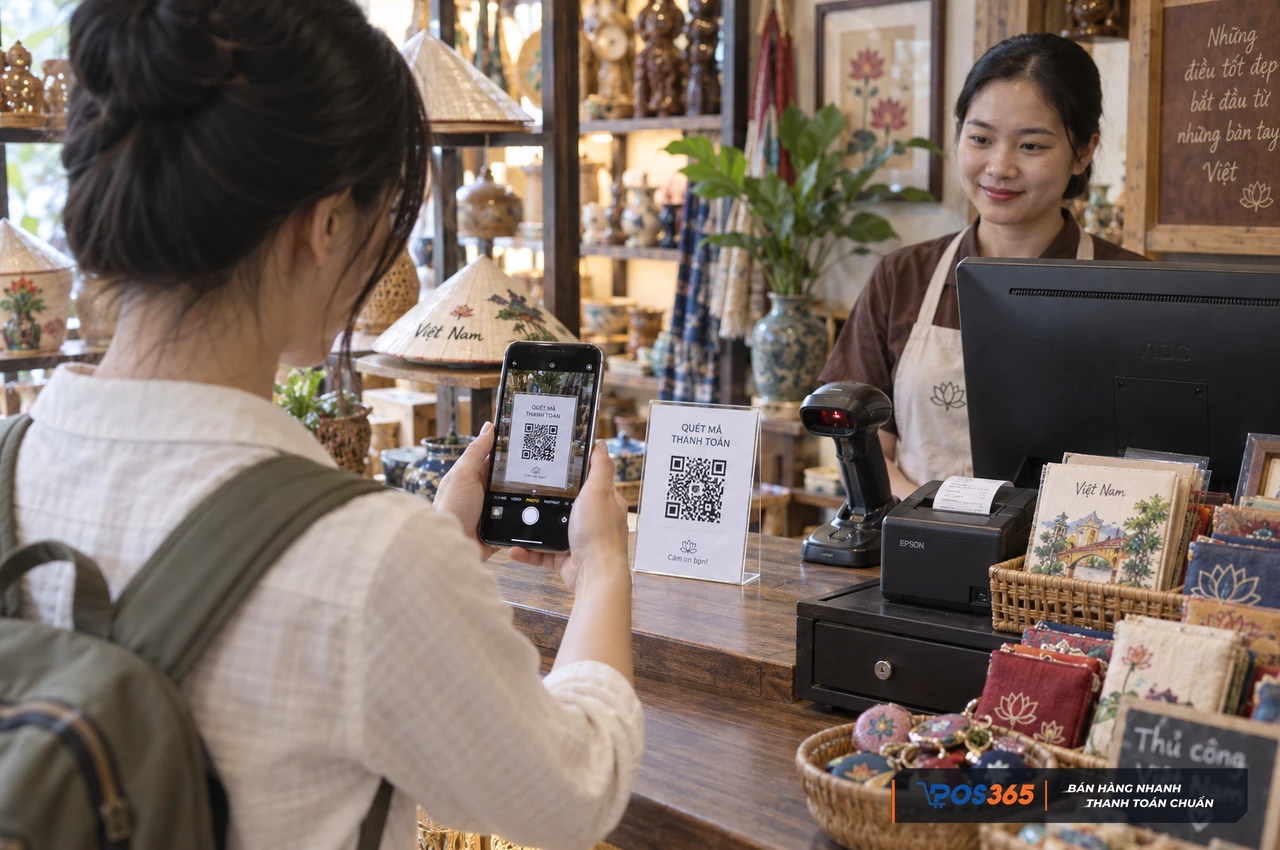
Thanh toán bằng mã QR tại cửa hàng Việt Nam
Ma trận so sánh rủi ro và chi phí giữa các phương thức thanh toán
Để giúp các nhà quản trị có cái nhìn trực quan và dễ dàng cân nhắc lựa chọn phương án thanh toán phù hợp cho từng thương vụ, bảng ma trận dưới đây đối chiếu chi tiết 6 phương thức giao dịch chủ chốt:
| Phương thức | Quyền kiểm soát hàng hóa | Rủi ro của Người bán | Rủi ro của Người mua | Mức phí giao dịch | Tốc độ thu hồi tiền |
|---|---|---|---|---|---|
| Letter of Credit (L/C) | Ngân hàng giữ chứng từ cho đến khi thanh toán | Rất thấp (khi bộ chứng từ chuẩn xác 100%) | Thấp (chỉ chịu rủi ro hàng giao kém chất lượng) | Cao nhất (phí mở, tu chỉnh, xác nhận) | Chậm (phụ thuộc thời gian kiểm duyệt chứng từ) |
| Advance Payment (T/T trả trước) | Người bán nắm toàn quyền giữ hàng và chứng từ | Không có rủi ro tài chính | Cực kỳ cao (nguy cơ mất cọc, giao hàng chậm) | Thấp | Nhanh nhất (nhận tiền trước khi xuất hàng) |
| Deferred Payment (T/T trả sau) | Người mua đã nhận hàng và toàn bộ chứng từ | Cực kỳ cao (bị quỵt nợ hoặc chậm thanh toán) | Không có rủi ro tài chính | Thấp | Chậm (phụ thuộc vào thiện chí của người mua) |
| Documents against Payment (D/P) | Ngân hàng đại lý giữ chứng từ gốc | Trung bình (người mua từ chối nhận hàng tại cảng đến) | Thấp (phải kiểm tra chứng từ mới chi tiền) | Trung bình | Trung bình (sau khi chứng từ chuyển phát tới) |
| Documents against Acceptance (D/A) | Người mua nhận chứng từ lấy hàng trước | Cao (người mua không thanh toán khi hối phiếu đến hạn) | Rất thấp (lấy hàng bán trước, trả tiền sau) | Trung bình | Chậm (theo kỳ hạn thỏa thuận của hối phiếu) |
| Open Account (O/A) | Người mua sở hữu hàng hóa ngay lập tức | Cao nhất (không có bất kỳ cam kết bảo lãnh nào) | Không có rủi ro tài chính | Rất thấp | Định kỳ theo thỏa thuận kế toán |
4 Tiêu chí lựa chọn phương thức thanh toán an toàn cho doanh nghiệp
Không có một phương thức thanh toán nào là tối ưu cho mọi thương vụ. Nhà quản lý cần vận dụng linh hoạt 4 tiêu chí thực tế sau để thiết lập điều khoản thanh toán có lợi nhất trong hợp đồng:
Mức độ tin cậy và lịch sử tín dụng của đối tác
Đối với đối tác mới giao dịch lần đầu hoặc thông tin pháp lý tại nước sở tại chưa rõ ràng, nguyên tắc bắt buộc là áp dụng Irrevocable L/C hoặc yêu cầu đặt cọc bằng Advance Payment (T/T) từ 30% đến 50%. Khi mối quan hệ hợp tác đã được duy trì ổn định trong nhiều năm với lịch sử thanh toán minh bạch, doanh nghiệp có thể nới lỏng sang hình thức Documents against Payment (D/P) hoặc Deferred Payment (T/T trả sau).
Giá trị hợp đồng và đặc thù của hàng hóa
Những mặt hàng có giá trị lớn hoặc sản phẩm được sản xuất theo thông số kỹ thuật riêng biệt của khách hàng (hàng gia công, hàng may đo khó thanh lý cho bên thứ ba) bắt buộc phải có điều khoản thanh toán đảm bảo an toàn tuyệt đối. Ngược lại, những mặt hàng tiêu dùng đại trà, có tính thanh khoản cao và dễ bán lại tại cảng đến có thể chấp nhận các phương thức có tính linh hoạt cao hơn như Collection of Payment hay Cash Against Documents (CAD).
Áp lực quay vòng vốn và chi phí tài trợ thương mại
Doanh nghiệp cần hạch toán chi tiết biểu phí mở và quản lý L/C của ngân hàng so với biên lợi nhuận của lô hàng. Nếu biên lợi nhuận quá mỏng, chi phí tài chính phức tạp có thể ăn mòn toàn bộ lợi nhuận. Bên cạnh đó, các doanh nghiệp đang sử dụng đòn bẩy tài chính cao hoặc hạn mức vay ngắn hạn không nên chấp nhận phương thức D/A hay Open Account để tránh nguy cơ đứt gãy dòng tiền.
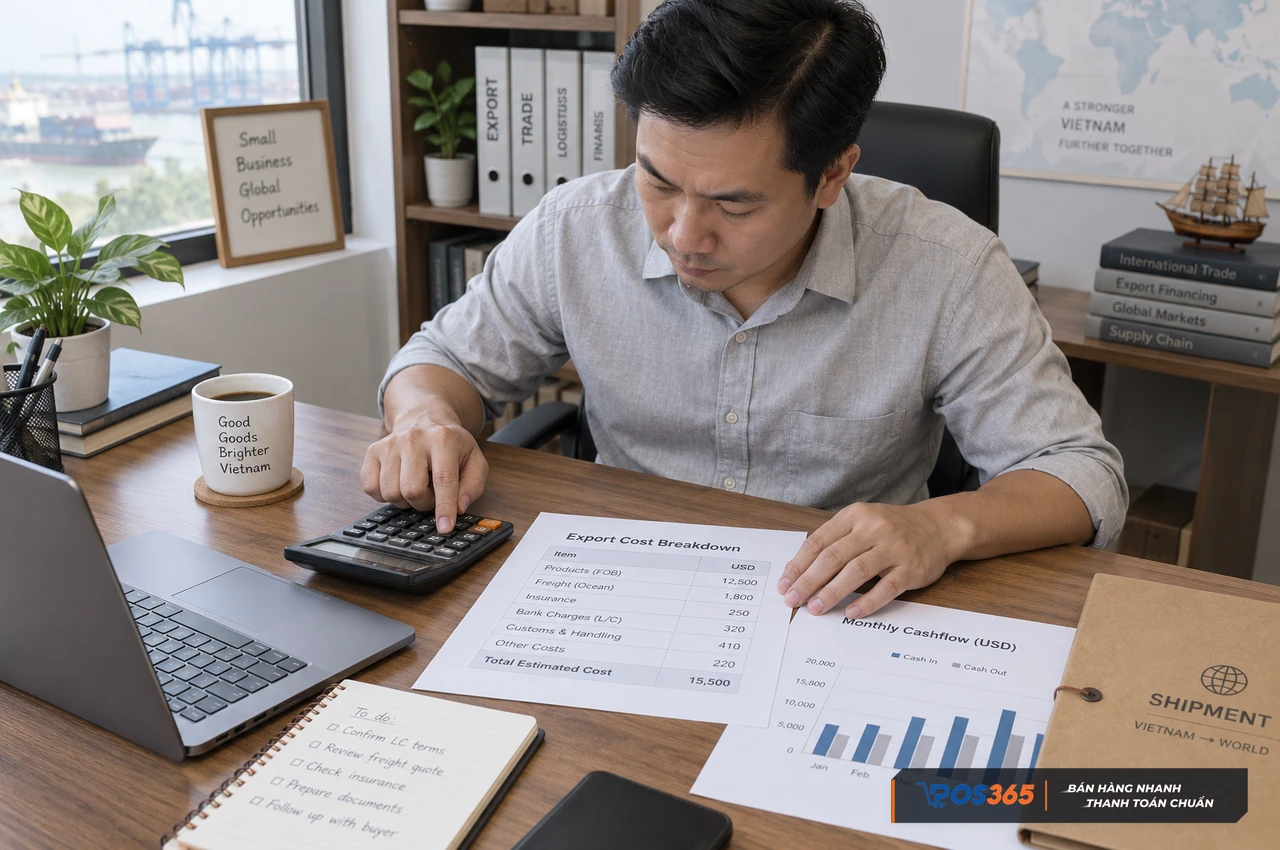
Đối chiếu chi phí và dòng tiền xuất nhập khẩu
Môi trường chính trị và pháp lý của quốc gia người mua
Tại một số thị trường mới nổi đang đối mặt với tình trạng khan hiếm nguồn dự trữ ngoại hối (USD) hoặc chính phủ sở tại thường xuyên siết chặt hạn ngạch chuyển tiền ra nước ngoài, việc mở L/C thông thường vẫn tiềm ẩn nguy cơ chậm nhận tiền. Trong trường hợp này, bên xuất khẩu cần yêu cầu mở Confirmed L/C được bảo lãnh bởi một ngân hàng thương mại quốc tế đặt tại các trung tâm tài chính lớn để triệt tiêu rủi ro quốc gia.
Trong thực tế kinh doanh, các doanh nghiệp xuất nhập khẩu dày dặn kinh nghiệm rất hiếm khi chỉ dùng đơn lẻ một phương thức thanh toán thuần túy. Giải pháp khôn ngoan nhất là đàm phán phối hợp linh hoạt nhiều công cụ để chia sẻ rủi ro giữa hai bên. Một phương án kết hợp rất phổ biến là yêu cầu người mua chuyển tiền đặt cọc trước từ 20% đến 30% giá trị hợp đồng bằng hình thức Advance Payment (T/T) nhằm trang trải chi phí nguyên liệu và cố định cam kết nhận hàng, còn 70% đến 80% giá trị còn lại sẽ được thanh toán qua hình thức Letter of Credit (L/C) hoặc Documents against Payment (D/P) khi xuất trình vận đơn đường biển.
Bên cạnh đó, doanh nghiệp cần duy trì thói quen kiểm tra chéo thông tin tài khoản thụ hưởng qua các kênh liên lạc độc lập trước khi thực hiện bất kỳ lệnh chuyển tiền quốc tế nào, nhằm phòng ngừa triệt để các thủ đoạn tấn công email doanh nghiệp (BEC - Business Email Compromise) để tráo đổi số tài khoản ngân hàng. Việc liên tục cập nhật kiến thức chuyên môn, xây dựng bộ quy trình thẩm định chứng từ chuẩn mực và tuân thủ các quy định quản lý ngoại hối hiện hành sẽ là lá chắn vững chắc giúp doanh nghiệp bảo vệ tài chính và phát triển bền vững trên thương trường quốc tế.