Bản chất và vai trò của chỉ số biên lợi nhuận trong kinh doanh
Để đánh giá chính xác sức khỏe tài chính của một mô hình kinh doanh, việc bóc tách tỷ lệ sinh lời dựa trên doanh thu là bước đi bắt buộc trước khi đưa ra bất kỳ quyết định mở rộng hay cắt giảm chi phí nào.
Theo dõi biên lợi nhuận trong quản trị cửa hàng
Biên lợi nhuận là gì? Biên lợi nhuận (tiếng Anh là Profit Margin) là tỷ suất tài chính phản ánh tỷ lệ phần trăm lợi nhuận mà doanh nghiệp giữ lại được sau khi đã trừ đi các khoản chi phí tương ứng từ tổng doanh thu thuần. Nói một cách đơn giản, chỉ số này cho biết cứ mỗi 100 đồng doanh thu mang về từ việc bán hàng hoặc cung cấp dịch vụ, doanh nghiệp sẽ thực sự bỏ túi bao nhiêu đồng tiền lãi.
Phân biệt rõ ràng giữa Lợi nhuận tuyệt đối và Biên lợi nhuận:
- Lợi nhuận (Profit - tính bằng VNĐ): Là con số tuyệt đối thể hiện tổng số tiền lãi sau một kỳ kế toán (tháng, quý, năm). Con số này phản ánh quy mô của khoản tiền lời.
- Biên lợi nhuận (Margin - tính bằng %): Là con số tương đối phản ánh hiệu suất chuyển hóa dòng tiền. Con số này cho biết mức độ hiệu quả và khả năng chống chịu rủi ro của mô hình kinh doanh.
Một ví dụ thực tế cho thấy sự khác biệt sống còn này: Doanh nghiệp A đạt doanh thu 10 tỷ đồng và thu về lợi nhuận ròng 200 triệu đồng (tương đương biên lợi nhuận chỉ 2%). Trong khi đó, Doanh nghiệp B đạt doanh thu 2 tỷ đồng nhưng thu về lợi nhuận 400 triệu đồng (biên lợi nhuận đạt 20%). Khi thị trường gặp biến động, giá nguyên vật liệu đầu vào hoặc chi phí mặt bằng tăng thêm 3%, Doanh nghiệp A sẽ lập tức chuyển từ có lãi sang thua lỗ nặng nề, trong khi Doanh nghiệp B vẫn duy trì biên lợi nhuận an toàn ở mức 17%.
Vai trò của biên lợi nhuận trong điều hành doanh nghiệp:
- Đo lường hiệu quả quản trị chi phí: Thông qua hệ thống báo cáo trên phần mềm quản lý bán hàng, chỉ số này giúp nhà quản lý phát hiện sớm các mắt xích chi phí đang bị phình to bất thường trong chuỗi cung ứng và vận hành.
- Cơ sở định giá sản phẩm khoa học: Giúp doanh nghiệp xác định mức giá bán phù hợp và xây dựng các chương trình khuyến mãi, chiết khấu mà không lo rơi vào cảnh "bán càng nhiều càng lỗ".
- Thước đo so sánh năng lực cạnh tranh: Cho phép đối chiếu công bằng hiệu quả sinh lời giữa các doanh nghiệp có quy mô vốn khác nhau trong cùng một phân khúc ngành nghề.
- Căn cứ thẩm định năng lực tài chính: Là chỉ số trọng yếu mà ngân hàng và các quỹ đầu tư xem xét để đánh giá mức độ rủi ro tín dụng trước khi quyết định giải ngân vốn.
3 loại biên lợi nhuận cốt lõi và công thức tính chuẩn xác
Tùy thuộc vào việc bóc tách từng tầng chi phí theo bảng báo cáo kết quả hoạt động kinh doanh (P&L), biên lợi nhuận được phân loại thành 3 chỉ số trụ cột: Biên lợi nhuận gộp, Biên lợi nhuận hoạt động và Biên lợi nhuận ròng.
Biên lợi nhuận gộp phản ánh hiệu quả giá vốn
Biên lợi nhuận gộp (Gross Profit Margin - GPM) là thước đo phản ánh tỷ lệ phần trăm doanh thu còn lại sau khi đã khấu trừ chi phí trực tiếp tạo ra sản phẩm hoặc dịch vụ, thường được gọi là giá vốn hàng bán (Cost of Goods Sold - COGS). Đây là tầng đệm lợi nhuận đầu tiên để trang trải cho toàn bộ chi phí vận hành tiếp theo.
Công thức tính chuẩn xác:
Gross Profit Margin (GPM) = [(Doanh thu thuần - Giá vốn hàng bán) / Doanh thu thuần] x 100%
Hoặc: GPM = (Lợi nhuận gộp / Doanh thu thuần) x 100%
Để hiểu sâu hơn về cách xác định doanh thu và các thành phần cấu thành giá vốn, bạn có thể tham khảo thêm khái niệm lợi nhuận gộp trong hạch toán kế toán.
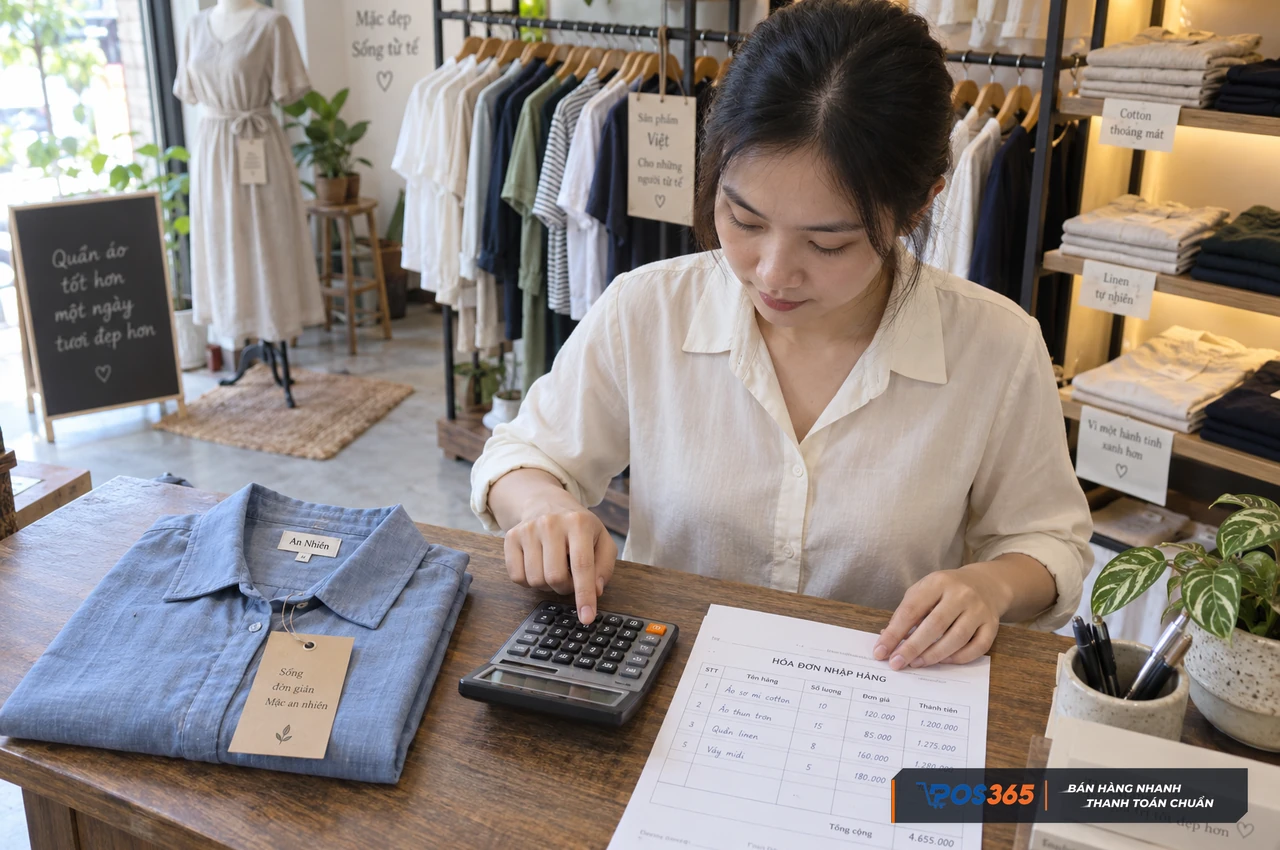
Đối chiếu giá nhập và giá bán áo sơ mi
Ví dụ minh họa:
Một cửa hàng thời trang bán ra một chiếc áo sơ mi với giá niêm yết 400.000 đồng (đã trừ chiết khấu). Chi phí nhập chiếc áo từ xưởng sản xuất là 160.000 đồng (giá vốn hàng bán). Lợi nhuận gộp thu về trên mỗi sản phẩm là 240.000 đồng. Biên lợi nhuận gộp được tính như sau: (240.000 / 400.000) x 100% = 60%. Con số này cho biết mỗi 100 đồng doanh thu tạo ra 60 đồng lãi gộp để chi trả cho tiền thuê mặt bằng, lương nhân viên và tạo lợi nhuận.
Biên lợi nhuận hoạt động đo lường năng lực vận hành
Biên lợi nhuận hoạt động (Operating Profit Margin - OPM) phản ánh tỷ lệ phần trăm lợi nhuận thu được từ hoạt động kinh doanh cốt lõi sau khi đã trừ cả giá vốn hàng bán lẫn chi phí bán hàng và chi phí quản lý doanh nghiệp (OPEX), nhưng chưa tính đến chi phí tài chính (lãi vay) và nghĩa vụ thuế thu nhập doanh nghiệp.
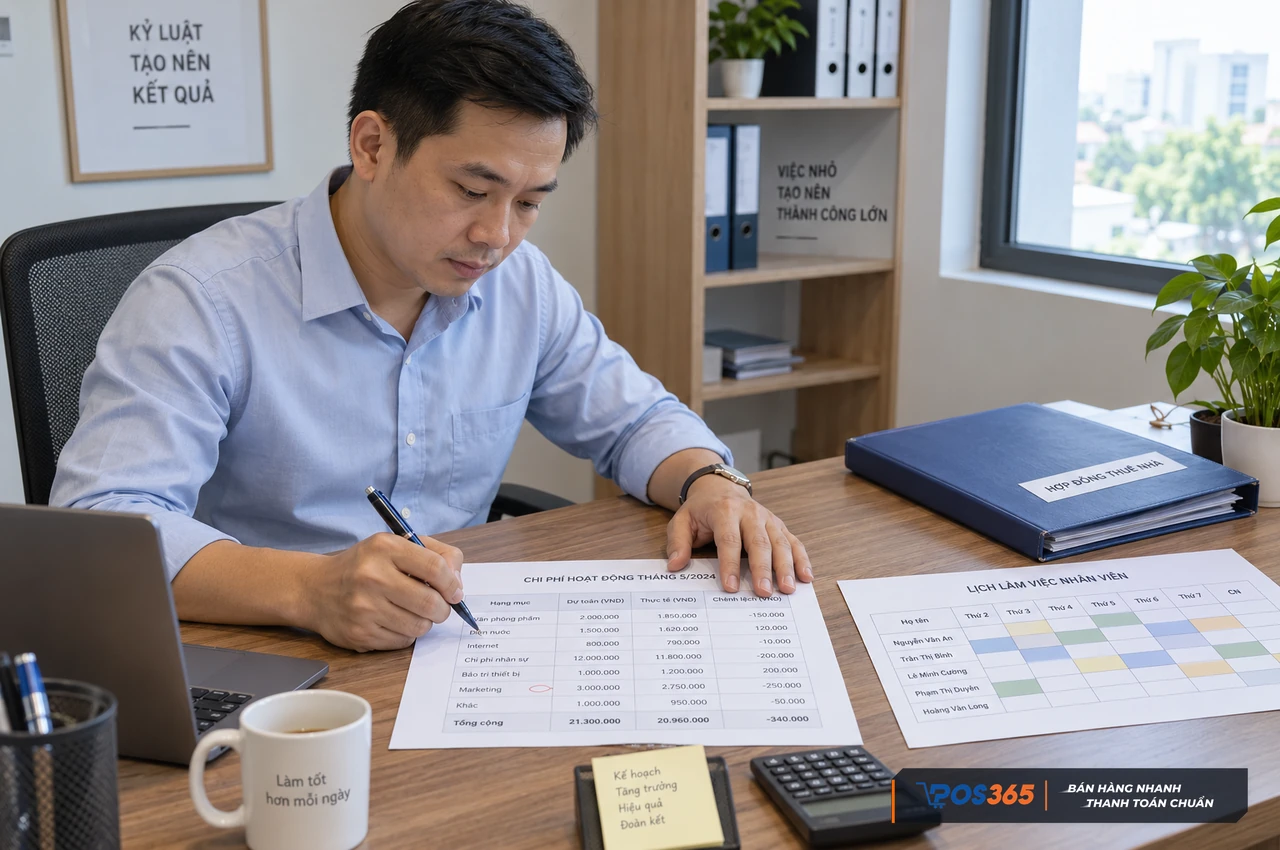
Rà soát chi phí vận hành doanh nghiệp
Chỉ số này sử dụng Lợi nhuận trước lãi vay và thuế (EBIT) để đánh giá năng lực tạo ra lợi nhuận thuần túy của bộ máy vận hành:
Operating Profit Margin (OPM) = (Lợi nhuận từ HĐKD / Doanh thu thuần) x 100%
Trong đó: Lợi nhuận từ HĐKD (EBIT) = Doanh thu thuần - Giá vốn hàng bán - Chi phí bán hàng - Chi phí quản lý
Tổng hợp lợi nhuận sau thuế cuối kỳ
Ý nghĩa quản trị: OPM bộc lộ rõ năng suất của bộ máy điều hành nội bộ. Một doanh nghiệp có biên lợi nhuận gộp rất cao (ví dụ 70%) nhưng biên hoạt động chỉ còn 5% đồng nghĩa với việc bộ máy quản lý, chi phí mặt bằng hoặc ngân sách tiếp thị đang quá cồng kềnh, triệt tiêu gần hết thặng dư tạo ra từ giá vốn.
Biên lợi nhuận ròng thước đo lợi nhuận thực tế cuối cùng
Biên lợi nhuận ròng (Net Profit Margin - NPM), hay còn gọi là tỷ suất sinh lời trên doanh thu (ROS), là chỉ số quan trọng nhất phản ánh phần trăm lợi nhuận thực tế thuộc về chủ sở hữu hoặc cổ đông sau khi đã bù đắp tất cả các khoản chi phí phát sinh trong kỳ, bao gồm cả chi phí lãi vay ngân hàng và thuế thu nhập doanh nghiệp.
Công thức tính chuẩn xác:
Net Profit Margin (NPM) = (Lợi nhuận sau thuế / Doanh thu thuần) x 100%
Chỉ số này cho thấy bức tranh hoàn chỉnh nhất về khả năng sinh lời cuối cùng. Tìm hiểu sâu hơn về chỉ số biên lợi nhuận ròng sẽ giúp nhà quản trị nhận biết các khoản chi phí tài chính ngoài hoạt động bán hàng đang tác động ra sao đến dòng tiền thực tế.
Ví dụ tổng hợp: Trong quý 1 năm 2026, một doanh nghiệp thương mại đạt doanh thu thuần 2 tỷ đồng. Sau khi khấu trừ giá vốn hàng bán 1,2 tỷ đồng, chi phí vận hành 450 triệu đồng, chi phí lãi vay 50 triệu đồng và thuế thu nhập doanh nghiệp 60 triệu đồng, lợi nhuận sau thuế còn lại là 240 triệu đồng. Biên lợi nhuận ròng của doanh nghiệp đạt: (240 triệu / 2 tỷ) x 100% = 12%.
Dưới đây là bảng tổng hợp so sánh trực quan giữa 3 chỉ số biên lợi nhuận để hỗ trợ quá trình theo dõi và hạch toán:
| Chỉ số | Thuật ngữ quốc tế | Công thức tính | Tầng chi phí đã loại trừ | Ý nghĩa cốt lõi |
|---|---|---|---|---|
| Biên lợi nhuận gộp | Gross Profit Margin (GPM) | (Lợi nhuận gộp / Doanh thu thuần) x 100% | Giá vốn hàng bán (COGS) | Đánh giá hiệu quả mua hàng, sản xuất và chiến lược định giá. |
| Biên lợi nhuận hoạt động | Operating Profit Margin (OPM) | (Lợi nhuận EBIT / Doanh thu thuần) x 100% | Giá vốn hàng bán + Chi phí bán hàng & quản lý (OPEX) | Đo lường năng lực tối ưu chi phí vận hành và bộ máy nhân sự. |
| Biên lợi nhuận ròng | Net Profit Margin (NPM) | (Lợi nhuận sau thuế / Doanh thu thuần) x 100% | Toàn bộ chi phí (giá vốn, vận hành, lãi vay, thuế) | Thước đo phần trăm lợi nhuận thực tế cuối cùng thuộc về doanh nghiệp. |
Biên lợi nhuận bao nhiêu là tốt theo từng ngành nghề?
Một trong những sai lầm phổ biến nhất trong phân tích tài chính là áp đặt một con số biên lợi nhuận cố định cho tất cả các mô hình kinh doanh. Biên lợi nhuận cao hay thấp chịu sự chi phối chặt chẽ bởi đặc thù sản phẩm, cấu trúc chi phí và đặc biệt là tốc độ luân chuyển vốn.
Kiểm soát hàng hóa và vòng quay vốn bán lẻ
Mối quan hệ hữu cơ giữa biên lợi nhuận và tốc độ vòng quay vốn:
Lý thuyết tài chính chỉ ra rằng khả năng sinh lời trên vốn chủ sở hữu (ROE) phụ thuộc đồng thời vào biên lợi nhuận ròng và số vòng quay tài sản. Do đó:
- Các mô hình biên lợi nhuận mỏng: Điển hình như các chuỗi bán lẻ, siêu thị mini, phân phối hàng tiêu dùng nhanh (FMCG) thường chỉ duy trì biên lợi nhuận ròng từ 3% đến 6%. Tuy nhiên, hàng hóa được bán ra và thu tiền liên tục, vòng quay vốn đạt từ 15 đến 25 vòng mỗi năm. Kết quả là tỷ suất sinh lời trên vốn đầu tư vẫn đạt mức rất cao và an toàn.
- Các mô hình biên lợi nhuận dày: Như dịch vụ làm đẹp, nhà hàng cao cấp hay kinh doanh thời trang thiết kế có thể đạt biên lợi nhuận gộp từ 60% đến 80%, biên ròng từ 15% đến 25%. Bù lại, vòng quay hàng tồn kho chậm hơn, chi phí khấu hao mặt bằng lớn và phải chịu rủi ro lỗi thời sản phẩm cao hơn.
Bảng định mức tham chiếu biên lợi nhuận thực tế theo ngành năm 2026:
Dưới đây là khung số liệu tổng hợp phản ánh mức biên lợi nhuận hoạt động ổn định của các nhóm ngành phổ biến trên thị trường hiện nay:
| Lĩnh vực kinh doanh | Biên lợi nhuận gộp (GPM) | Biên lợi nhuận ròng (NPM) | Đặc thù cấu trúc chi phí |
|---|---|---|---|
| Ẩm thực & Đồ uống (F&B) (Nhà hàng, Quán cafe, Trà sữa) | 60% - 70% | 10% - 18% | Giá vốn nguyên liệu chiếm khoảng 30% - 35%; áp lực chi phí lớn nhất nằm ở tiền thuê mặt bằng, điện nước và nhân công phục vụ. |
| Bán lẻ tiêu dùng & Tạp hóa (Siêu thị mini, Cửa hàng tiện lợi) | 15% - 25% | 3% - 7% | Giá vốn hàng bán chiếm tỷ trọng áp đảo (75% - 85%); bù đắp bằng tốc độ tiêu thụ hàng hóa nhanh và chu kỳ thu tiền mặt ngắn. |
| Thời trang & Mỹ phẩm (Quần áo, Giày dép, Đồ phụ kiện) | 45% - 65% | 12% - 22% | Biên gộp tương đối cao để bù đắp các chi phí lưu kho, ngân sách quảng cáo thu hút khách và rủi ro hàng tồn lỗi mốt xả hàng cuối mùa. |
| Dịch vụ giải trí & Thư giãn (Spa, Bida, Karaoke, Thể thao) | 70% - 85% | 20% - 30% | Giá vốn nguyên vật liệu trực tiếp rất thấp, nhưng đòi hỏi vốn đầu tư ban đầu lớn cho trang thiết bị, phòng ốc và chi phí bảo trì thường xuyên. |
| Sản xuất công nghiệp & Gia công | 20% - 35% | 5% - 10% | Chi phí nguyên vật liệu thô và khấu hao máy móc nhà xưởng chiếm tỷ trọng lớn; cần quy mô sản lượng đủ lớn để đạt hiệu quả kinh tế. |
3 Dấu hiệu cảnh báo biên lợi nhuận đang suy giảm đến ngưỡng báo động:
- Biên lợi nhuận gộp teo tóp qua từng quý: Giá nguyên vật liệu đầu vào tăng nhưng doanh nghiệp không thể điều chỉnh giá bán do áp lực cạnh tranh gay gắt.
- Khoảng cách giữa biên gộp và biên hoạt động ngày càng dãn rộng: Doanh thu tăng trưởng nhưng chi phí bán hàng, tiền thuê nhân sự và mặt bằng tăng với tốc độ nhanh hơn, triệt tiêu lợi nhuận vận hành.
- Biên lợi nhuận ròng tiệm cận về 0 hoặc rơi vào số âm: Doanh nghiệp chỉ đang "bán hàng lấy tiếng", dòng tiền vào không đủ bù đắp chi phí lãi vay và chi phí ẩn, tiềm ẩn nguy cơ mất khả năng thanh toán khi có sự cố bất ngờ.
Biên lợi nhuận là "chiếc la bàn" định hướng cho mọi chính sách tài chính trong doanh nghiệp, từ chiến lược định giá, chính sách chiết khấu cho đến kế hoạch cắt giảm chi phí định kỳ. Để đảm bảo hoạt động kinh doanh duy trì được sức cạnh tranh và khả năng sinh lời bền vững trong năm 2026, các chủ doanh nghiệp và nhà quản trị cần xây dựng quy trình theo dõi định kỳ cả 3 cấp độ: Biên lợi nhuận gộp, Biên lợi nhuận hoạt động và Biên lợi nhuận ròng. Việc phân tích liên tục các chỉ số này kết hợp đối chiếu với định mức trung bình ngành sẽ giúp phát hiện sớm các điểm nghẽn chi phí, bảo vệ thặng dư tiền mặt và tối ưu hóa hiệu quả hoạt động kinh doanh dài hạn.