Khái niệm quản lý kinh tế và phân loại vĩ mô vi mô
Về mặt bản chất khoa học, quản lý kinh tế là một trong những thuật ngữ trong kinh doanh cốt lõi, thể hiện sự tác động liên tục, có tổ chức và có định hướng của chủ thể quản lý lên các nguồn lực (nhân lực, vật lực, tài lực và thông tin) nhằm đạt được mục tiêu kinh tế đã đề ra với hiệu quả cao nhất trong điều kiện môi trường luôn biến động. Tùy thuộc vào quy mô và cấp độ vận hành, hoạt động này được phân chia thành hai tầng nấc rõ rệt: vĩ mô và vi mô.
Quản lý kinh tế ở góc độ vĩ mô và vi mô
Mặc dù cùng hướng tới mục tiêu tối ưu hóa hiệu quả sử dụng nguồn lực, quản lý kinh tế ở cấp độ quốc gia và cấp độ tổ chức kinh doanh lại có sự khác biệt cơ bản về chủ thể, công cụ cũng như phạm vi tác động:
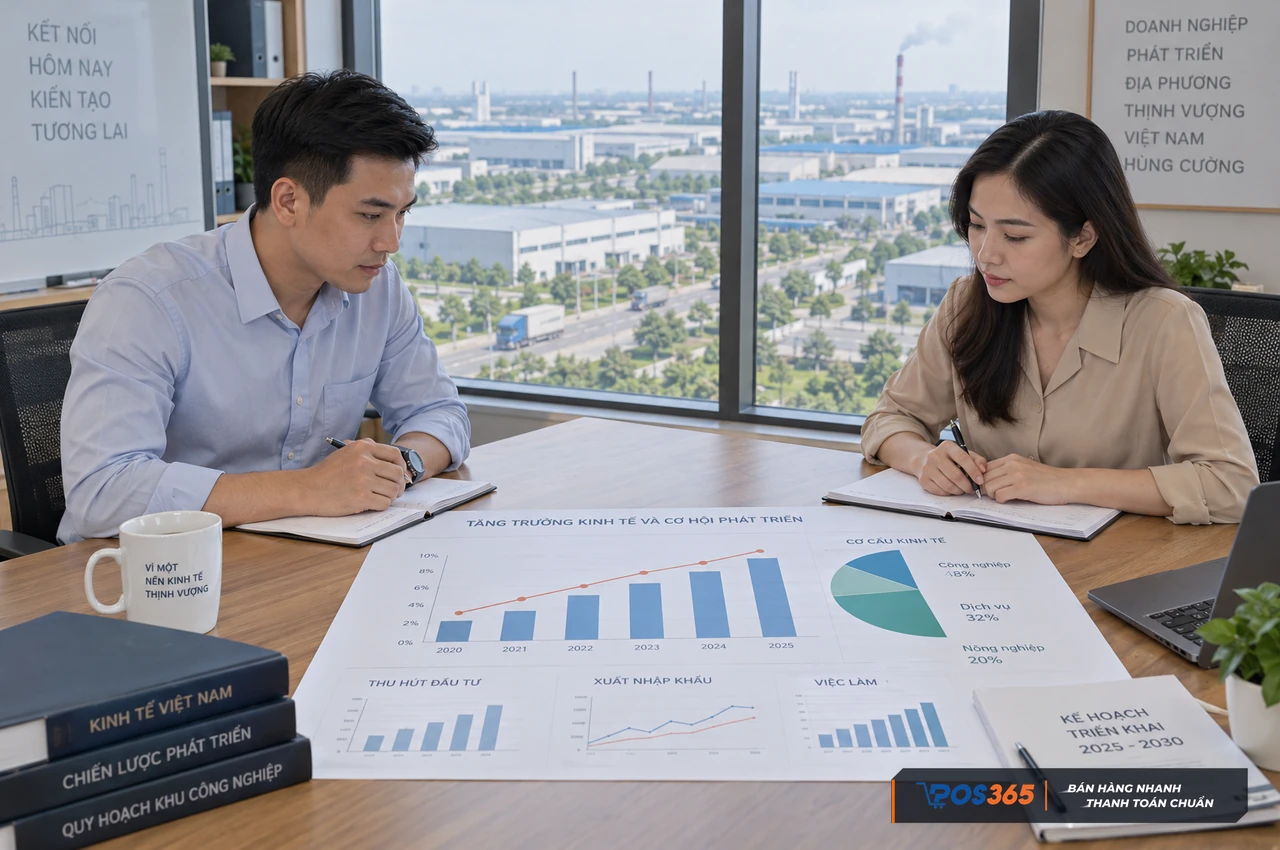
Quản lý kinh tế vĩ mô và vi mô
Quản lý kinh tế vĩ mô:
- Do Nhà nước và các cơ quan quản lý công quyền thực hiện. Chủ thể quản lý sử dụng các công cụ đòn bẩy như hệ thống pháp luật, chính sách tài khóa, chính sách tiền tệ và chiến lược quy hoạch để điều tiết toàn bộ nền kinh tế quốc dân.
- Mục tiêu hàng đầu là ổn định kinh tế vĩ mô, kiềm chế lạm phát, kiểm soát tỷ lệ thất nghiệp, phân phối lại thu nhập công bằng và tạo lập môi trường cạnh tranh lành mạnh cho thị trường.
Quản lý kinh tế vi mô:
- Do ban điều hành, chủ doanh nghiệp hoặc chủ hộ kinh doanh trực tiếp tổ chức triển khai. Công cụ điều hành bao gồm cơ cấu tổ chức nội bộ, định mức chi phí, kế hoạch phân bổ dòng tiền, định biên nhân sự và quy trình kiểm soát hao hụt.
- Mục tiêu trọng tâm là tối đa hóa lợi nhuận ròng, nâng cao năng suất lao động, giảm thiểu rủi ro vận hành và duy trì lợi thế cạnh tranh dài hạn trên thương trường.
Ngành quản lý kinh tế học gì và cơ hội việc làm
Đối với hệ thống giáo dục và đào tạo, ngành quản lý kinh tế đóng vai trò trang bị khối tri thức liên ngành, kết hợp chặt chẽ giữa tư duy kinh tế học và kỹ năng điều hành thực tế:
- Khối kiến thức đào tạo trọng tâm: Người học được tiếp cận kiến thức sâu rộng về kinh tế học vi mô và vĩ mô, pháp luật kinh tế, quản trị chiến lược, phân tích tài chính doanh nghiệp, thống kê dữ liệu và hoạch định chính sách công.
- Cơ hội việc làm thực tế: Tốt nghiệp ngành này, nhân sự có thể đảm nhiệm các vị trí chuyên viên phân tích chính sách tại các cơ quan quản lý nhà nước; chuyên viên tư vấn chiến lược kinh doanh; cán bộ quản lý dự án; chuyên viên hoạch định ngân sách hoặc quản trị tài chính tại các doanh nghiệp thuộc mọi thành phần kinh tế.
Cơ chế quản lý kinh tế và các yếu tố cấu thành
Cơ chế quản lý kinh tế được ví như hệ điều hành trung tâm của một nền kinh tế hoặc một tổ chức. Nó quy định phương thức tương tác giữa các chủ thể, cách thức vận hành của các quy luật kinh tế khách quan và cơ chế phân phối các nguồn của cải vật chất trong xã hội.
Bản chất cốt lõi của cơ chế kinh tế
Bản chất của cơ chế kinh tế là tổng thể các mối quan hệ kinh tế hữu cơ, phản ánh cách thức giải quyết ba câu hỏi nền tảng của mọi nền kinh tế: Sản xuất cái gì? Sản xuất như thế nào? Sản xuất cho ai? Cụ thể bao gồm:
- Phân bổ nguồn lực khan hiếm: Xác định cơ chế để dòng vốn, đất đai, công nghệ và sức lao động dịch chuyển đến những ngành nghề, lĩnh vực mang lại giá trị gia tăng cao nhất cho xã hội.
- Điều tiết hành vi của các chủ thể: Thông qua hệ thống đòn bẩy lợi ích kinh tế (lợi nhuận, tiền lương, tiền thưởng) và các chế tài quản lý để hướng hành vi của nhà sản xuất, người phân phối và người tiêu dùng đi đúng định hướng phát triển.
- Thúc đẩy động lực cạnh tranh: Tạo lập áp lực đào thải tự nhiên của thị trường, buộc các đơn vị kinh tế phải xây dựng chiến lược kinh doanh bài bản, không ngừng đổi mới sáng tạo, tiết kiệm chi phí và nâng cao chất lượng dịch vụ để tồn tại.
Các yếu tố cơ bản cấu thành cơ chế quản lý kinh tế
Để vận hành trơn tru và đồng bộ, một cơ chế quản lý kinh tế luôn được cấu thành từ ba trụ cột nền tảng:
Các yếu tố của cơ chế quản lý kinh tế
- Chủ thể và đối tượng quản lý: Chủ thể là người ban hành quyết định (Nhà nước ở cấp vĩ mô; chủ doanh nghiệp ở cấp vi mô). Đối tượng quản lý là các hoạt động sản xuất kinh doanh, chuỗi cung ứng, người lao động và thị trường tiêu dùng chịu sự tác động trực tiếp từ quyết định đó.
- Khuôn khổ pháp lý và quy tắc ứng xử: Bao gồm hệ thống luật pháp, nghị định, thông tư của Nhà nước hoặc quy chế, điều lệ, quy trình thao tác chuẩn (SOP) nội bộ của doanh nghiệp nhằm xác lập luật chơi minh bạch, công bằng.
- Công cụ và phương thức điều hành: Hệ thống các công cụ kinh tế (thuế, phí, lãi suất, tiền lương, giá cả), công cụ hành chính (cấp phép, kiểm tra, giám sát) và công cụ giáo dục, truyền thông định hướng tư tưởng.
Cơ chế và chính sách quản lý kinh tế Việt Nam năm 2026
Năm 2026 ghi nhận bước chuyển mình rõ nét trong phương thức điều hành kinh tế của Việt Nam theo định hướng kinh tế thị trường định hướng xã hội chủ nghĩa. Trọng tâm chuyển từ tư duy quản lý tiền kiểm sang hậu kiểm, đẩy mạnh phân cấp phân quyền gắn liền với chuẩn hóa cơ sở dữ liệu số quốc gia.
Khuôn khổ pháp lý và cơ chế quản lý trọng điểm
Hệ thống pháp luật kinh tế tiếp tục được hoàn thiện theo hướng minh bạch, bảo vệ quyền tự do kinh doanh nhưng siết chặt tính tuân thủ và trách nhiệm giải trình của doanh nghiệp:
- Luật Doanh nghiệp số 59/2020/QH14 và các nghị định hướng dẫn: Tăng cường các quy định về quản trị minh bạch, bảo vệ quyền lợi cổ đông thiểu số, chuẩn hóa trách nhiệm người đại diện pháp luật và kiểm soát chặt chẽ nghĩa vụ góp vốn điều lệ thực tế.
- Luật Giá số 16/2023/QH15: Đi vào thực thi đồng bộ với các cơ chế kê khai giá, niêm yết giá công khai bắt buộc, đồng thời xác lập danh mục hàng hóa thiết yếu chịu sự bình ổn giá của Nhà nước nhằm bảo vệ người tiêu dùng trước biến động thị trường.
- Chính sách quản lý hóa đơn điện tử và thuế: Cơ quan thuế siết chặt việc áp dụng hóa đơn điện tử khởi tạo từ máy tính tiền theo quy định tại Nghị định số 123/2020/NĐ-CP và Thông tư số 78/2021/TT-BTC. Các mô hình kinh doanh bán lẻ, chuỗi nhà hàng, dịch vụ ăn uống và vui chơi giải trí bắt buộc phải xuất hóa đơn từng lần bán hàng, minh bạch hóa hoàn toàn doanh thu thực tế.
Tác động của chính sách tiền tệ và tài khóa đến doanh nghiệp
Sự phối hợp nhịp nhàng giữa chính sách tài khóa và tiền tệ năm 2026 tạo ra những tác động trực tiếp đến chi phí vốn và cơ hội thị trường của các đơn vị kinh doanh:
Tác động của chính sách đến doanh nghiệp
- Điều hành lãi suất và tín dụng có mục tiêu: Ngân hàng Nhà nước duy trì mặt bằng lãi suất hợp lý, ưu tiên dòng vốn tín dụng giá rẻ chảy vào các lĩnh vực sản xuất kinh doanh thực, chuyển đổi xanh và các doanh nghiệp nhỏ và vừa (SMEs), hạn chế tối đa đầu cơ tài sản rủi ro.
- Thúc đẩy thanh toán không dùng tiền mặt: Chủ trương số hóa thanh toán toàn diện giúp giảm thiểu chi phí lưu thông tiền mặt xã hội, đồng thời là cơ sở dữ liệu quan trọng giúp Nhà nước chống thất thu thuế và kiểm soát gian lận thương mại.
- Các chính sách ưu đãi tài khóa: Các chương trình giãn, giảm một số khoản thuế, phí tiếp tục được thực hiện linh hoạt nhằm trợ lực cho các đơn vị kinh tế vượt qua biến động của chu kỳ kinh tế toàn cầu.
Các trụ cột quản lý kinh tế nội bộ trong doanh nghiệp
Hiểu rõ chính sách vĩ mô là điều kiện cần để doanh nghiệp đi đúng luật, nhưng việc nắm vững cách xây dựng chiến lược kinh doanh và làm chủ cơ chế quản lý kinh tế vi mô bên trong nội bộ mới là điều kiện đủ quyết định sự sống còn. Đối với các đơn vị kinh doanh bán lẻ, dịch vụ và F&B, quản trị kinh tế nội bộ tập trung vào bốn trụ cột cốt lõi dưới đây.
Quản trị dòng tiền và bảo toàn vốn lưu động
Doanh thu ghi nhận trên sổ sách chỉ là con số kỳ vọng, chỉ có tiền mặt thực tế trong tài khoản mới giúp doanh nghiệp thanh toán tiền hàng, trả lương nhân viên và duy trì vận hành hàng ngày:
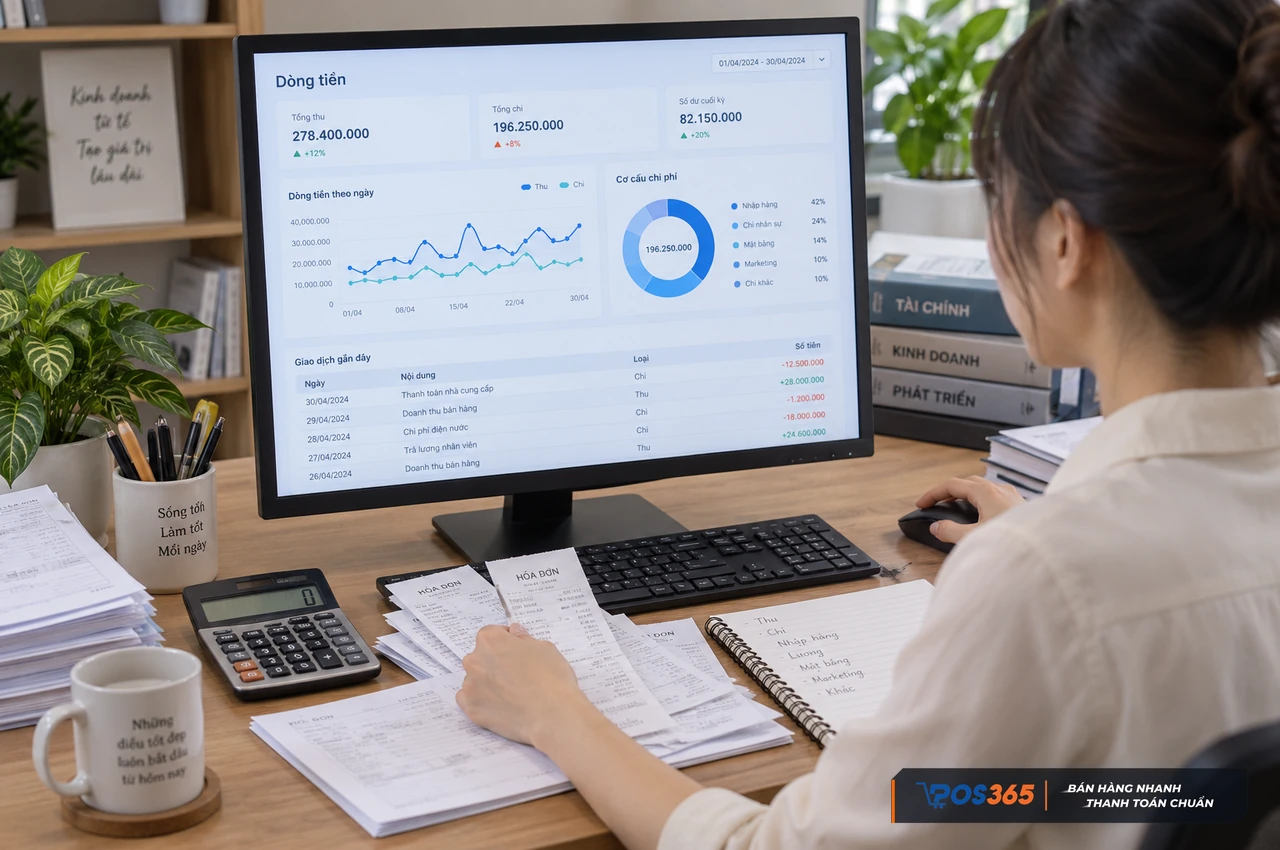
Quản trị dòng tiền và vốn lưu động
- Tách bạch tài chính kinh doanh và chi tiêu cá nhân: Sai lầm phổ biến nhất của các chủ kinh doanh nhỏ là dùng chung tài khoản kinh doanh cho sinh hoạt gia đình, dẫn đến tình trạng doanh thu ảo nhưng mất khả năng thanh toán khi đến hạn trả nợ nhà cung cấp.
- Kiểm soát và đối soát dòng tiền thu chi hàng ngày: Thiết lập quy trình chốt ca, kiểm đếm tiền mặt tại két và đối chiếu chuẩn xác với sao kê chuyển khoản ngân hàng ngay trong ngày để loại trừ sai sót, nhầm lẫn.
- Duy trì quỹ dự phòng thanh khoản an toàn: Doanh nghiệp cần chủ động trích lập quỹ dự phòng dòng tiền tương đương từ 3 đến 6 tháng chi phí cố định (mặt bằng, tiền lương, điện nước) để ứng phó với các giai đoạn thị trường thấp điểm.
Kiểm soát định mức chi phí và hạn chế thất thoát
Lợi nhuận ròng được tạo ra không chỉ từ việc tăng trưởng doanh số mà còn đến từ năng lực bịt kín các điểm rò rỉ thất thoát vô hình trong vận hành:
- Thiết lập định mức chi phí giá vốn (COGS): Xây dựng bảng định mức tiêu hao nguyên vật liệu chi tiết cho từng sản phẩm hoặc món ăn. Mọi sự chênh lệch vượt quá ngưỡng cho phép (thường từ 2% đến 3%) giữa số liệu lý thuyết và thực tế tiêu hao phải được giải trình và xử lý ngay lập tức.
- Chặn đứng gian lận tại điểm bán: Các hành vi in phiếu tạm tính thay cho hóa đơn, hủy món sau khi khách đã thanh toán, hoặc không nhập đơn vào hệ thống là những nguyên nhân hàng đầu gây bốc hơi lợi nhuận.
- Kiểm soát các khoản chi phí ẩn: Rà soát định kỳ các khoản chi lãng phí về điện năng tiêu thụ, chi phí bao bì đóng gói hư hỏng và các loại phí dịch vụ phát sinh ngoài ngân sách định kỳ.
Tối ưu vòng quay hàng tồn kho và vốn đọng
Hàng tồn kho nằm im trên kệ hay trong kho chính là một dạng vốn lưu động bị đóng băng, làm gia tăng gánh nặng chi phí lưu kho và rủi ro giảm giá trị:
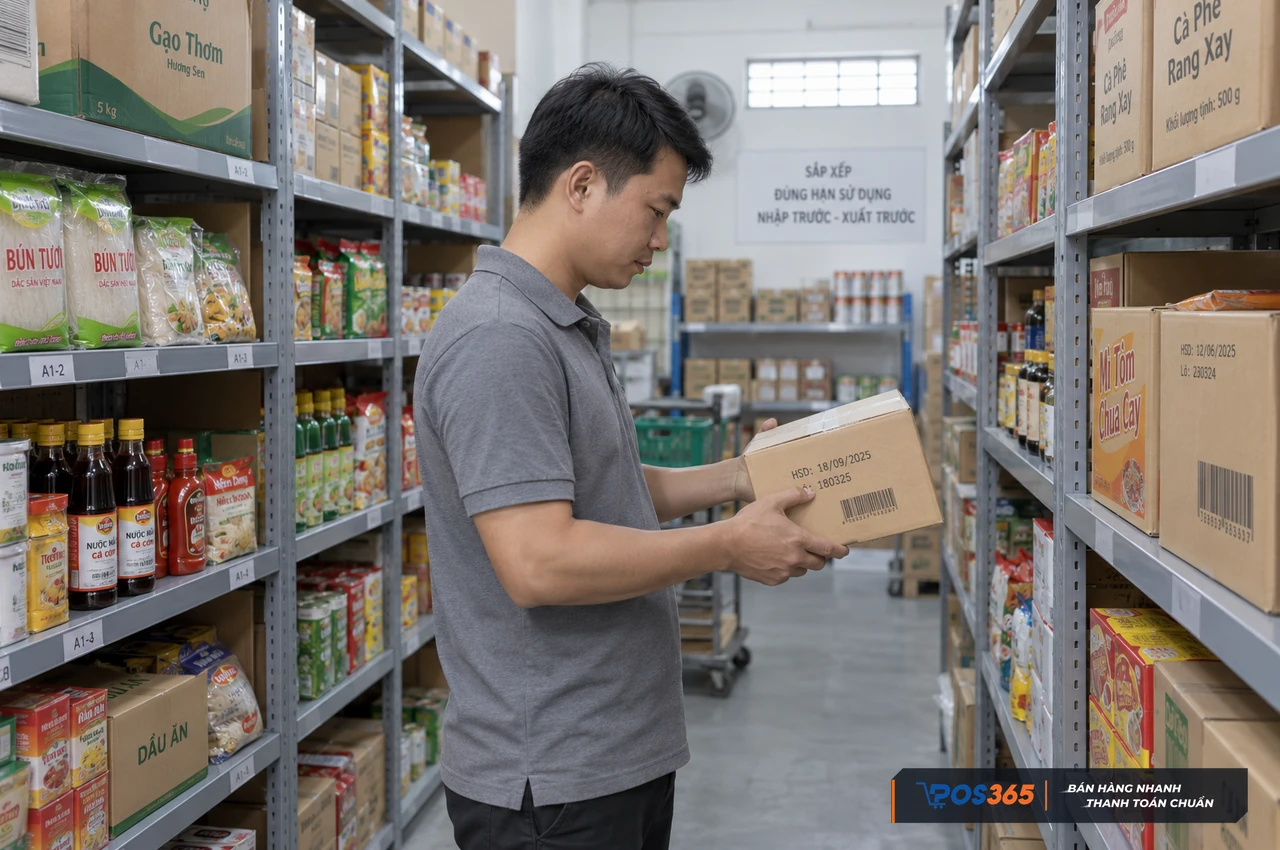
Tối ưu vòng quay hàng tồn kho
- Phân loại hàng hóa theo nguyên tắc Pareto 80/20: Tập trung nguồn vốn và diện tích trưng bày cho nhóm 20% mặt hàng tạo ra 80% doanh thu và lợi nhuận; hạn chế nhập ồ ạt các nhóm hàng bán chậm.
- Xác định điểm đặt hàng lại (Reorder Point): Dựa trên tốc độ tiêu thụ trung bình hàng ngày và thời gian giao hàng của nhà cung cấp để thiết lập ngưỡng tồn kho tối thiểu, tránh tình trạng đứt hàng gây mất doanh thu hoặc tồn trữ quá mức làm ứ đọng vốn.
- Kiểm soát hạn sử dụng và xử lý hàng cận date: Thực hiện nghiêm ngặt nguyên tắc nhập trước xuất trước (FIFO), chủ động lên phương án khuyến mãi hoặc xả hàng đối với các sản phẩm cận hạn sử dụng trước khi phải ghi nhận vào chi phí hủy hàng.
Nâng cao năng suất lao động và định biên nhân sự
Chi phí nhân sự luôn chiếm tỷ trọng lớn trong tổng chi phí hoạt động của doanh nghiệp bán lẻ và dịch vụ, do đó việc tối ưu hóa hiệu suất làm việc là nhiệm vụ then chốt:
- Chuẩn hóa quy trình thao tác chuẩn (SOP): Xây dựng bản mô tả công việc và hướng dẫn thao tác cụ thể cho từng vị trí từ nhân viên phục vụ, thu ngân đến thủ kho, giúp rút ngắn thời gian đào tạo và hạn chế tối đa lỗi thao tác cá nhân.
- Đo lường hiệu suất làm việc theo ca kíp: Đánh giá năng suất của nhân sự dựa trên các chỉ số rõ ràng như doanh số bán trên mỗi ca, thời gian xử lý đơn hàng và mức độ chính xác trong kiểm kê hàng hóa.
- Chính sách đãi ngộ gắn liền với kết quả công việc: Xây dựng cơ chế lương thưởng minh bạch dựa trên hiệu quả đóng góp thực tế (KPIs), khuyến khích tinh thần trách nhiệm và giữ chân nhân sự chất lượng cao.
Xu hướng chuyển đổi số trong quản lý kinh tế hiện đại
Trong kỷ nguyên số năm 2026, việc điều hành kinh tế bằng sổ sách ghi chép bằng tay hay các bảng tính phân tán không còn đáp ứng được tốc độ biến động của thị trường và các yêu cầu khắt khe của cơ quan quản lý nhà nước. Chuyển đổi số trong quản trị kinh tế là xu hướng tất yếu với các đặc điểm nổi bật:
Doanh nghiệp chuyển dịch mạnh mẽ từ phương thức ra quyết định dựa trên cảm tính, thói quen sang quản trị dựa trên dữ liệu chuẩn xác theo thời gian thực (Data-driven Management). Mọi quyết định nhập hàng, điều chỉnh giá bán hay cắt giảm chi phí đều phải dựa trên các báo cáo phân tích dòng tiền, vòng quay kho và biên lợi nhuận cụ thể.
Bên cạnh đó, việc ứng dụng các nền tảng công nghệ quản lý tập trung như phần mềm bán hàng giúp tự động hóa quy trình đối soát doanh thu, kiểm soát tồn kho tức thời và kết nối trực tiếp với hệ sinh thái tài chính ngân hàng, thuế điện tử. Điều này không chỉ giúp giảm bớt áp lực nhân sự thủ công mà còn đảm bảo doanh nghiệp luôn vận hành đúng chuẩn mực kế toán và pháp luật hiện hành.
Nắm vững cơ chế, chính sách của Nhà nước giúp tổ chức kinh doanh nhận diện đúng hành lang pháp lý và tận dụng các cơ hội phát triển; trong khi đó, làm chủ bốn trụ cột quản trị nội bộ về dòng tiền, chi phí, tồn kho và nhân sự chính là tấm lá chắn bảo vệ lợi nhuận và gia tăng sức cạnh tranh cho doanh nghiệp. Để xây dựng nền móng kinh doanh vững chắc trong năm 2026, các nhà quản lý và chủ cơ sở kinh doanh cần chủ động rà soát lại toàn bộ quy trình kiểm soát tài chính nội bộ, loại bỏ các khâu vận hành lãng phí, tuân thủ nghiêm ngặt các quy định pháp luật mới và đẩy mạnh ứng dụng công nghệ số vào thực tiễn quản lý ngay từ hôm nay.
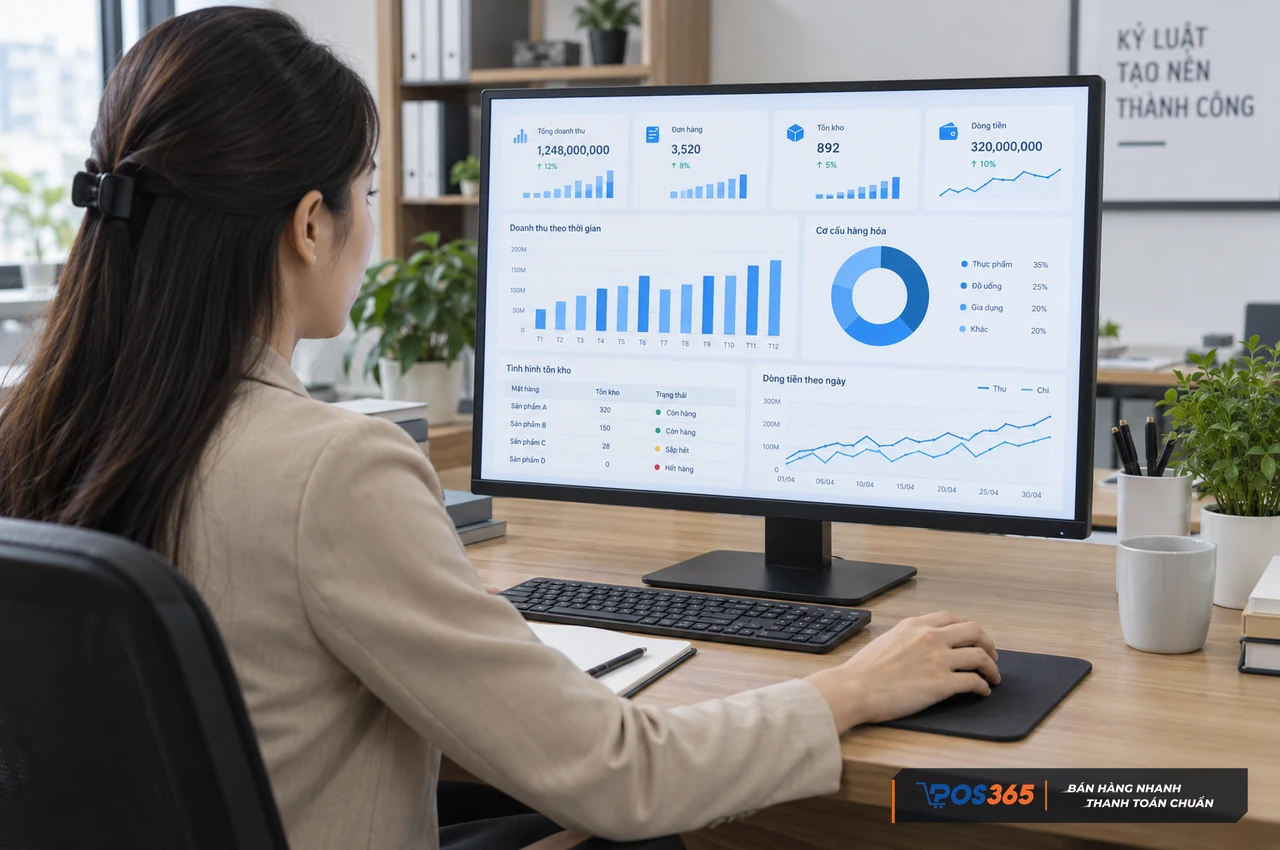
Chuyển đổi số trong quản lý kinh tế